تصویب ترازنامه مالی (سود و زیان) شرکت یعنی تایید رسمی داراییها، بدهیها، درآمدها و هزینههای یک سال مالی توسط مجمع عمومی عادی، پس از ارائه گزارش بازرس قانونی. این تایید باید هر سال، ظرف مهلت مقرر در قانون تجارت و اساسنامه انجام شود و صورتجلسه آن در اداره ثبت شرکتها به ثبت برسد.
بسیاری از مدیران تا زمان مراجعه به سازمان مالیاتی یا بانک، به اهمیت این الزام توجه نمیکنند. در حالی که ترازنامه تصویبنشده، هم مسئولیت هیئت مدیره را سنگین میکند و هم تقسیم سود را از نظر قانونی بیاعتبار میسازد. در این مقاله، از مهلت قانونی و مدارک گرفته تا نمونه صورتجلسه، نقش بازرس و خطاهای رایج را بر اساس رویه سال ۱۴۰۵ بررسی میکنیم.
اگر میخواهید فرایند را بدون رد شدن پرونده انجام دهید، کارشناسان تکسفیر آماده راهنمایی شما هستند. برای استعلام و دریافت مشاوره رایگان با شمارههای 02122667008 و 09121986174 تماس بگیرید. برای دیدن سایر خدمات مرتبط، صفحه ثبت تغییرات شرکت را مطالعه کنید.
تصویب ترازنامه شرکت چیست و چرا اهمیت دارد؟
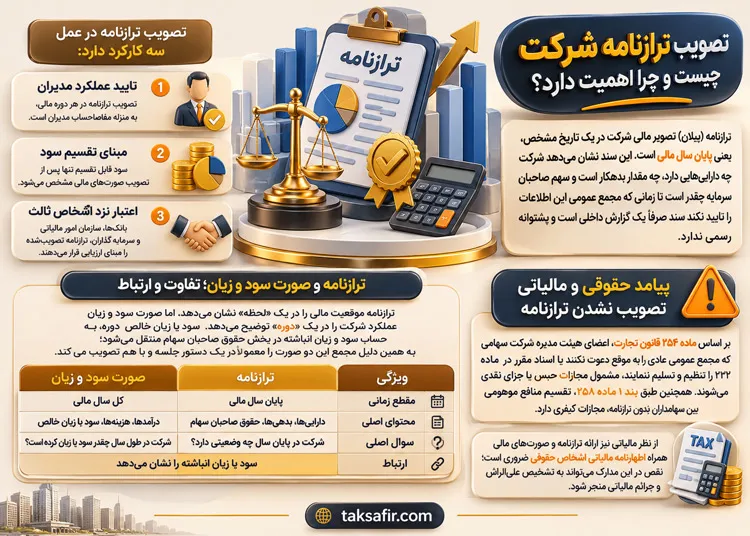
ترازنامه (بیلان) تصویر مالی شرکت در یک تاریخ مشخص، یعنی پایان سال مالی است. این سند نشان میدهد شرکت چه داراییهایی دارد، چه مقدار بدهکار است و سهم صاحبان سرمایه چقدر است. تا زمانی که مجمع عمومی این اطلاعات را تایید نکند، سند صرفاً یک گزارش داخلی است و پشتوانه رسمی ندارد.
تصویب ترازنامه در عمل سه کارکرد دارد:
- تایید عملکرد مدیران: تصویب ترازنامه در هر دوره مالی، به منزله مفاصاحساب مدیران برای همان دوره است.
- مبنای تقسیم سود: سود قابل تقسیم تنها پس از تصویب صورتهای مالی مشخص میشود.
- اعتبار نزد اشخاص ثالث: بانکها، سازمان امور مالیاتی و سرمایهگذاران، ترازنامه تصویبشده و ثبتشده را مبنای ارزیابی قرار میدهند.
ترازنامه و صورت سود و زیان؛ تفاوت و ارتباط
ترازنامه موقعیت مالی را در یک «لحظه» نشان میدهد، اما صورت سود و زیان عملکرد شرکت را در یک «دوره» توضیح میدهد. سود یا زیان خالص دوره، به حساب سود و زیان انباشته در بخش حقوق صاحبان سهام منتقل میشود؛ به همین دلیل مجمع این دو صورت را معمولاً در یک دستور جلسه و با هم تصویب میکند.
| ویژگی | ترازنامه | صورت سود و زیان |
|---|---|---|
| مقطع زمانی | پایان سال مالی | کل سال مالی |
| محتوای اصلی | داراییها، بدهیها، حقوق صاحبان سهام | درآمدها، هزینهها، سود یا زیان خالص |
| سوال اصلی | شرکت در پایان سال چه وضعیتی دارد؟ | شرکت در طول سال چقدر سود یا زیان کرده است؟ |
| ارتباط | سود یا زیان انباشته را نشان میدهد | سود یا زیان خالص را به ترازنامه منتقل میکند |
پیامد حقوقی و مالیاتی تصویب نشدن ترازنامه
بر اساس ماده ۲۵۴ قانون تجارت، اعضای هیئت مدیره شرکت سهامی که مجمع عمومی عادی را به موقع دعوت نکنند یا اسناد مقرر در ماده ۲۳۲ را تنظیم و تسلیم ننمایند، مشمول مجازات حبس یا جزای نقدی میشوند. همچنین طبق بند ۱ ماده ۲۵۸، تقسیم منافع موهومی بین سهامداران بدون ترازنامه، مجازات کیفری دارد.
از نظر مالیاتی نیز ارائه ترازنامه و صورتهای مالی همراه اظهارنامه مالیاتی اشخاص حقوقی ضروری است؛ نقص در این مدارک میتواند به تشخیص علیالرأس و جرائم مالیاتی منجر شود.
مهلت قانونی تصویب ترازنامه و تراز سود و زیان
هیئت مدیره باید پس از پایان سال مالی، مجمع عمومی عادی سالیانه را برای رسیدگی به عملکرد سال قبل دعوت کند. در رویه متداول، این مجمع ظرف چهار ماه پس از پایان سال مالی یا در مهلت تعیینشده در اساسنامه برگزار میشود. اگر شرکت سال مالی منطبق بر سال شمسی دارد، مهلت عملی تا پایان تیرماه (چهار ماه پس از ۲۹ اسفند) است.
در صورتی که مجمع در مهلت یادشده برگزار نشود، ترازنامه میتواند در مجمع عمومی عادی به طور فوقالعاده تصویب شود؛ اما مسئولیت تاخیر همچنان متوجه مدیران است.
شرایط و الزامات پیش از برگزاری مجمع
نقش هیئت مدیره
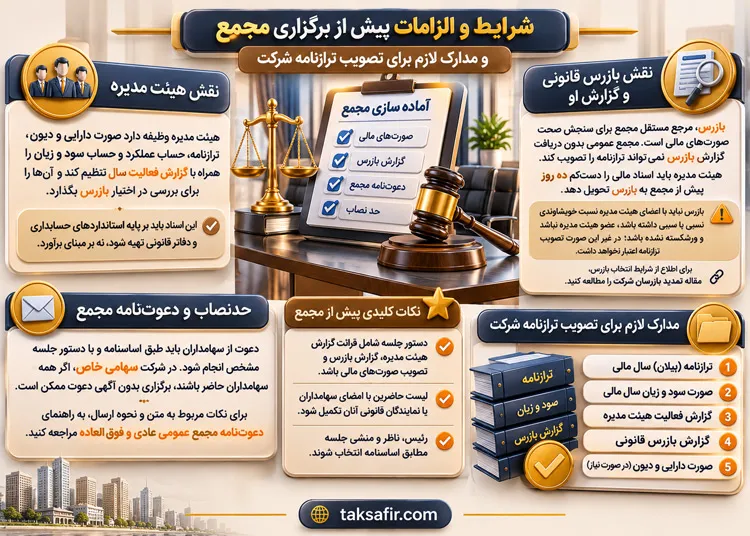
هیئت مدیره وظیفه دارد صورت دارایی و دیون، ترازنامه، حساب عملکرد و حساب سود و زیان را همراه با گزارش فعالیت سال تنظیم کند و آنها را برای بررسی در اختیار بازرس بگذارد. این اسناد باید بر پایه استانداردهای حسابداری و دفاتر قانونی تهیه شود، نه بر مبنای برآورد.
نقش بازرس قانونی و گزارش او
بازرس، مرجع مستقل مجمع برای سنجش صحت صورتهای مالی است. مجمع عمومی بدون دریافت گزارش بازرس نمیتواند ترازنامه را تصویب کند. هیئت مدیره باید اسناد مالی را دستکم ده روز پیش از مجمع به بازرس تحویل دهد.
برای اطلاع از شرایط انتخاب بازرس، میتوانید مقاله تمدید بازرسان شرکت را مطالعه کنید. بازرس نباید با اعضای هیئت مدیره نسبت خویشاوندی نسبی یا سببی داشته باشد، عضو هیئت مدیره نباشد و ورشکسته نشده باشد؛ در غیر این صورت تصویب ترازنامه اعتبار نخواهد داشت.
حدنصاب و دعوتنامه مجمع
دعوت از سهامداران باید طبق اساسنامه و با دستور جلسه مشخص انجام شود. در شرکت سهامی خاص، اگر همه سهامداران حاضر باشند، برگزاری بدون آگهی دعوت ممکن است. برای نکات مربوط به متن و نحوه ارسال، به راهنمای دعوتنامه مجمع عمومی عادی و فوقالعاده مراجعه کنید.
نکات کلیدی پیش از مجمع:
- دستور جلسه شامل قرائت گزارش هیئت مدیره، گزارش بازرس و تصویب صورتهای مالی باشد.
- لیست حاضرین با امضای سهامداران یا نمایندگان قانونی آنان تکمیل شود.
- رئیس، ناظر و منشی جلسه مطابق اساسنامه انتخاب شوند.
مدارک لازم برای تصویب ترازنامه شرکت
پیش از تنظیم صورتجلسه، مدارک زیر را آماده کنید. نقص در این مدارک رایجترین علت برگشت پرونده است.
| ردیف | مدرک | توضیح |
|---|---|---|
| ۱ | ترازنامه و صورت سود و زیان | امضاشده توسط مدیرعامل یا نماینده هیئت مدیره |
| ۲ | گزارش بازرس قانونی | پیش از مجمع و خطاب به مجمع عمومی |
| ۳ | گزارش هیئت مدیره | درباره فعالیت و وضع عمومی شرکت |
| ۴ | لیست سهامداران یا شرکا | همراه با تعداد سهام یا میزان سهمالشرکه |
| ۵ | مدارک هویتی | کارت ملی مدیران، بازرسان و سهامداران |
| ۶ | آخرین تغییرات ثبتی | شامل آخرین آگهی هیئت مدیره و بازرسان |
| ۷ | آگهی دعوت مجمع | در صورت برگزاری با دعوت از طریق روزنامه |
| ۸ | شناسه ملی و کد کاربری سامانه | برای ثبت درخواست در سامانه کاتب |
اگر مدارک شما ناقص است، پیش از اقدام با کارشناسان ما در تماس باشید: 02122667008 .
مراحل تصویب ترازنامه شرکت گامبهگام
تنظیم صورتهای مالی
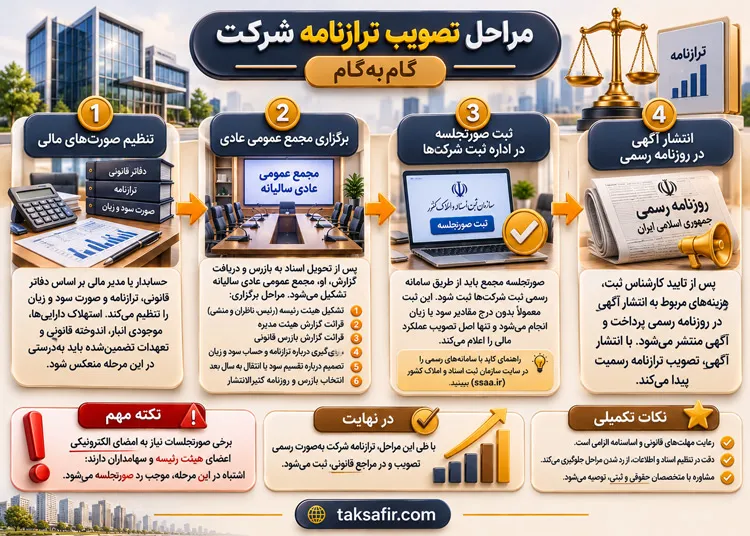
حسابدار یا مدیر مالی بر اساس دفاتر قانونی، ترازنامه و صورت سود و زیان را تنظیم میکند. استهلاک داراییها، موجودی انبار، اندوخته قانونی و تعهدات تضمینشده باید در این مرحله بهدرستی منعکس شود.
برگزاری مجمع عمومی عادی
پس از تحویل اسناد به بازرس و دریافت گزارش او، مجمع عمومی عادی سالیانه تشکیل میشود. مراحل برگزاری به این ترتیب است:
- تشکیل هیئت رئیسه (رئیس، ناظران و منشی).
- قرائت گزارش هیئت مدیره.
- قرائت گزارش بازرس قانونی.
- رایگیری درباره ترازنامه و حساب سود و زیان.
- تصمیم درباره تقسیم سود یا انتقال به سال بعد.
- انتخاب بازرس و روزنامه کثیرالانتشار برای سال بعد.
ثبت صورتجلسه در اداره ثبت شرکتها
صورتجلسه مجمع باید از طریق سامانه رسمی ثبت شرکتها ثبت شود. این ثبت معمولاً بدون درج مقادیر سود یا زیان انجام میشود و تنها اصل تصویب عملکرد مالی را اعلام میکند. راهنمای کار با سامانههای رسمی را در سامانه سازمان ثبت اسناد و املاک کشور ببینید و برای نحوه ثبت الکترونیکی، به مقاله امضای الکترونیکی آگهیهای ثبتی مراجعه کنید.
برخی صورتجلسات نیاز به امضای الکترونیکی اعضای هیئت رئیسه و سهامداران دارند؛ اشتباه در این مرحله، موجب رد صورتجلسه میشود.
انتشار آگهی در روزنامه رسمی
پس از تایید کارشناس ثبت، هزینههای مربوط به حقالثبت و آگهی پرداخت میشود و آگهی در روزنامه رسمی کشور منتشر میگردد. بدون این آگهی، تصویب ترازنامه در برابر اشخاص ثالث قابل استناد نیست.
نمونه متن صورتجلسه تصویب ترازنامه
صورتجلسه باید دقیق، رسمی و مطابق اساسنامه نوشته شود. ساختار پیشنهادی:
- مشخصات شرکت: نام، شماره ثبت، شناسه ملی و سرمایه ثبتی.
- زمان و مکان جلسه: تاریخ، ساعت و نشانی قانونی شرکت.
- حاضرین: لیست سهامداران یا شرکا و میزان سهام هر یک.
- هیئت رئیسه: نام رئیس، ناظران و منشی.
- دستور جلسه: رسیدگی به گزارش هیئت مدیره و بازرس، تصویب ترازنامه و حساب سود و زیان سال مالی منتهی به تاریخ مشخص.
- تصمیمات: پس از قرائت گزارش بازرس قانونی، ترازنامه و صورتهای مالی سال مورد نظر به تصویب رسید.
- وکالت: اعطای وکالت به یکی از اعضا یا شخص ثالث برای ثبت و امضای ذیل دفاتر ثبت، با حق توکیل به غیر.
نکته: تاریخ، شماره ثبت و نام شرکت باید دقیقاً مطابق آخرین آگهی ثبتی باشد؛ کوچکترین مغایرت ممکن است به برگشت پرونده بینجامد. برای تنظیم متن اختصاصی شرکت خود، با شماره 09121986174 تماس بگیرید.
هزینه تصویب ترازنامه شرکت
هزینه نهایی این فرایند به عوامل مختلفی بستگی دارد و نمیتوان یک مبلغ ثابت برای همه شرکتها اعلام کرد. اجزای اصلی هزینه عبارتاند از:
- هزینه تنظیم و ثبت سیستمی صورتجلسه
- حقالثبت تغییرات
- هزینه چاپ آگهی در روزنامه رسمی و در صورت نیاز روزنامه کثیرالانتشار
- هزینه حسابدار یا حسابرس مستقل (در صورت نیاز)
- در صورت لزوم، هزینه آگهی دعوت مجمع
برای استعلام دقیق هزینه، با تکسفیر تماس بگیرید یا از مشاوره رایگان استفاده کنید: 02122667008 و 09121986174 . برای مقایسه با هزینه سایر تغییرات ثبتی، به مقاله ثبت تغییرات شرکت مراجعه کنید.
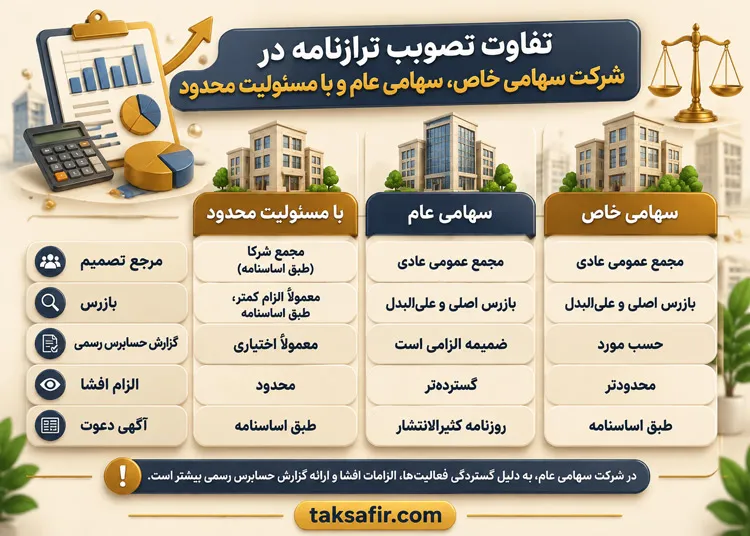
تفاوت تصویب ترازنامه در شرکت سهامی خاص، سهامی عام و با مسئولیت محدود
| معیار | سهامی خاص | سهامی عام | مسئولیت محدود |
|---|---|---|---|
| مرجع تصمیم | مجمع عمومی عادی | مجمع عمومی عادی | مجمع شرکا (طبق اساسنامه) |
| بازرس | بازرس اصلی و علیالبدل | بازرس اصلی و علیالبدل | معمولاً الزام کمتر؛ طبق اساسنامه |
| گزارش حسابرس رسمی | حسب مورد | ضمیمه الزامی است | معمولاً اختیاری |
| الزام افشا | محدودتر | گستردهتر | محدود |
| آگهی دعوت | طبق اساسنامه | روزنامه کثیرالانتشار | طبق اساسنامه |
در شرکتهای با مسئولیت محدود، الزامات مجمع و ثبت صورتجلسه تا حد زیادی به اساسنامه وابسته است. اگر قصد دارید همزمان نوع شرکت یا ترکیب مدیران را نیز تغییر دهید، مقالات تمدید هیئت مدیره و حق امضای مجاز را بخوانید.
نکات حقوقی تصویب ترازنامه و تقسیم سود
مهمترین نکات حقوقی به شرح زیر است:
- اندوخته قانونی: حداقل پنج درصد از سود خالص هر سال باید به اندوخته قانونی منتقل شود، تا زمانی که این اندوخته به ده درصد سرمایه برسد.
- استهلاک: هزینههای تاسیس و قبل از بهرهبرداری باید پیش از تقسیم سود مستهلک شوند.
- تقسیم سود: تقسیم سود قبل از تصویب ترازنامه فاقد مبنای قانونی و دارای مسئولیت کیفری است.
- تعهدات تضمینشده: باید با ذکر مبلغ در زیر ترازنامه قید شوند.
- مفاصاحساب مدیران: تصویب ترازنامه، مفاصاحساب مدیران در همان دوره مالی است.
برای ثبت شدن اطلاعات شرکت در سامانههای مالیاتی، بررسی کد اقتصادی و سامانه مودیان مالیاتی را فراموش نکنید.
چالشها و خطاهای رایج در تصویب ترازنامه
| خطای رایج | پیامد | راهحل |
|---|---|---|
| نبود گزارش بازرس | بیاعتباری تصویب | دریافت گزارش کتبی پیش از مجمع |
| مغایرت ترازنامه و دفاتر | رد توسط بازرس | تطبیق مجدد با حسابدار |
| نبود دستور جلسه مشخص | برگشت صورتجلسه | درج کامل دستور جلسه |
| مغایرت شماره ثبت و تاریخ | رد در اداره ثبت | کنترل با آخرین آگهی |
| بازرس دارای نسبت با مدیران | بیاعتباری رای مجمع | انتخاب بازرس مستقل |
| تاخیر در برگزاری مجمع | مسئولیت مدیران و جرائم | برگزاری مجمع فوقالعاده در اسرع وقت |
اگر ترازنامه توسط بازرس رد شده است، ابتدا محل اختلاف را با حسابدار بررسی و اصلاح کنید و سپس نسخه اصلاحشده را مجدداً برای بازرس ارسال نمایید. این مسیر معمولاً بدون توقف فعالیت شرکت قابل انجام است.
جمعبندی
تصویب ترازنامه مالی (سود و زیان) شرکت یک الزام سالانه است که از طریق مجمع عمومی عادی، پس از دریافت گزارش بازرس قانونی انجام میشود. رعایت مهلت، آمادهسازی دقیق مدارک، تنظیم صحیح صورتجلسه و ثبت آگهی رسمی، چهار شرط اصلی اعتبار این فرایند هستند. هر یک از این مراحل اگر ناقص باشد، مسئولیت حقوقی مدیران و مشکلات مالیاتی شرکت را افزایش میدهد.
برای انجام سریع و بدون خطای این کار، تکسفیر در تمام مراحل از بررسی مدارک تا انتشار آگهی در کنار شما است. همین امروز با 02122667008 یا 09121986174 تماس بگیرید و مشاوره رایگان دریافت کنید.
سوالات متداول
۱. تصویب ترازنامه شرکت چه زمانی باید انجام شود؟
معمولاً حداکثر چهار ماه پس از پایان سال مالی یا در مهلت مقرر در اساسنامه. در صورت تاخیر، باید مجمع عمومی عادی به طور فوقالعاده تشکیل شود.
۲. آیا تصویب ترازنامه برای همه شرکتها اجباری است؟
بله، شرکتهای فعال موظف به تنظیم و تصویب صورتهای مالی هستند و عدم ارائه آن میتواند جریمه مالیاتی و مسئولیت حقوقی در پی داشته باشد.
۳. نقش بازرس در تصویب ترازنامه چیست؟
بازرس صحت ارقام را با اسناد و دفاتر تطبیق میدهد و گزارش خود را به مجمع ارائه میکند. بدون این گزارش، مجمع نمیتواند ترازنامه را تصویب کند.
۴. چه مدارکی برای تصویب ترازنامه لازم است؟
ترازنامه و صورت سود و زیان، گزارش بازرس و هیئت مدیره، لیست سهامداران، مدارک هویتی و آخرین آگهیهای ثبتی شرکت از مهمترین مدارک هستند.
۵. آیا صورتجلسه تصویب ترازنامه باید ثبت شود؟
بله، صورتجلسه باید در اداره ثبت شرکتها ثبت و آگهی آن در روزنامه رسمی منتشر شود تا در برابر اشخاص ثالث قابل استناد باشد.
۶. اگر ترازنامه توسط بازرس رد شود چه باید کرد؟
علت اختلاف بررسی و اصلاح میشود و ترازنامه اصلاحشده دوباره به بازرس ارائه میگردد. در اختلافات شدید، کارشناس رسمی دادگستری نیز میتواند اظهار نظر کند.
۷. هزینه تصویب ترازنامه شرکت چقدر است؟
هزینه به نوع شرکت، سرمایه و نوع آگهی بستگی دارد. برای استعلام دقیق با تکسفیر تماس بگیرید یا مشاوره رایگان دریافت کنید.
۸. آیا تقسیم سود قبل از تصویب ترازنامه مجاز است؟
خیر. تقسیم سود بدون تصویب ترازنامه فاقد مبنای قانونی است و میتواند مسئولیت کیفری برای مدیران به همراه داشته باشد.
۹. تفاوت تصویب ترازنامه در سهامی خاص و سهامی عام چیست؟
در شرکت سهامی عام، گزارش حسابداران رسمی باید ضمیمه شود و الزامات افشا و آگهی دعوت سختگیرانهتر است.
۱۰. چه کسانی نمیتوانند بازرس شرکت باشند؟
عضو هیئت مدیره، خویشاوندان نسبی و سببی اعضای هیئت مدیره و اشخاص ورشکسته نمیتوانند بازرس شرکت باشند.
۱۱. آیا میتوان ترازنامه را به صورت آنلاین ثبت کرد؟
بله، ثبت صورتجلسه از طریق سامانههای الکترونیکی انجام میشود، اما تنظیم صحیح صورتجلسه و مدارک پیشنیاز آن است.
۱۲. تصویب ترازنامه چقدر زمان میبرد؟
پس از تکمیل مدارک و برگزاری مجمع، ثبت صورتجلسه و چاپ آگهی معمولاً چند روز کاری طول میکشد؛ زمان دقیق به صف رسیدگی اداره ثبت بستگی دارد.
این مطلب جنبه آموزشی دارد و جایگزین مشاوره حقوقی یا حسابداری تخصصی نیست. قوانین و رویههای ثبتی ممکن است تغییر کند؛ پیش از اقدام با کارشناس تکسفیر مشورت کنید: 02122667008 | 09121986174.