اظهارنامه مالیاتی اشخاص حقوقی گزارشی است که هر شرکت یا مؤسسهی ثبتشده باید پس از پایان سال مالی، بهصورت الکترونیکی به سازمان امور مالیاتی کشور تسلیم کند. در این گزارش، درآمد، هزینهها و سود یا زیان سال مالی اعلام میشود و مالیات متعلق بر مبنای آن محاسبه میگردد. موضوع نه یک تشریفات اداری ساده است و نه به شرکتهای بزرگ محدود میشود. شرکتی که فعالیتی نداشته یا زیانده بوده نیز موظف به تسلیم اظهارنامه است.
تسلیمنکردن اظهارنامه در موعد قانونی، علاوه بر جریمهی سنگین، شرکت را از بخشودگیها و معافیتهای مالیاتی محروم میکند. این مقاله برای مدیران عامل، اعضای هیئتمدیره، حسابداران و کسانی نوشته شده که میخواهند با اطلاعات بهروز ۱۴۰۵ بدانند مهلت ارسال چه زمانی است، چه مدارکی لازم است، مراحل ثبت در سامانه چیست و جریمهها چگونه محاسبه میشوند.
برای دریافت مشاورهی تخصصی و تنظیم اظهارنامه با کارشناسان تکسفیر، با شمارههای 02122667008 و 09121986174 تماس بگیرید. همچنین میتوانید از خدمات تنظیم و ارائه اظهارنامه مالیاتی تکسفیر استفاده کنید.
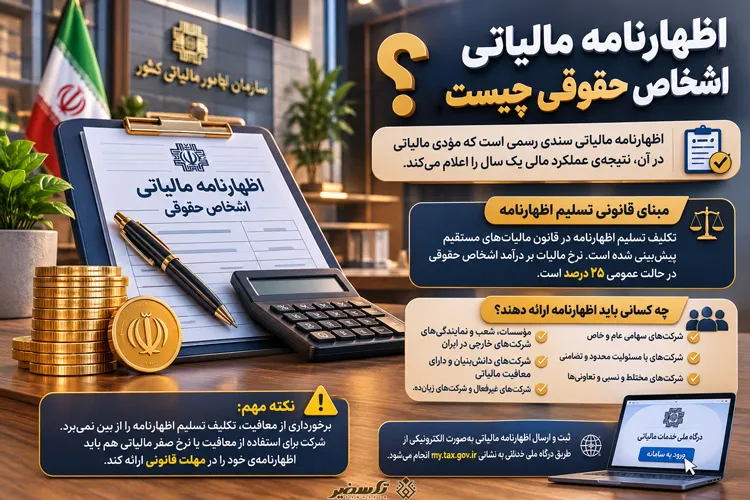
اظهارنامه مالیاتی اشخاص حقوقی چیست؟
اظهارنامه مالیاتی سندی رسمی است که مؤدی مالیاتی در آن، نتیجهی عملکرد مالی یک سال را اعلام میکند. اطلاعات این سند باید با دفاتر قانونی و صورتهای مالی شرکت مطابقت داشته باشد. ادارهی مالیاتی بر پایهی همین سند، مالیات قطعی یا علیالحساب را تعیین میکند.
مبنای قانونی تسلیم اظهارنامه
تکلیف تسلیم اظهارنامه در قانون مالیاتهای مستقیم پیشبینی شده است. بر اساس این قانون، شرکتها و مؤسسات دارای شخصیت حقوقی موظفاند در مهلت مقرر، اظهارنامه را همراه با ترازنامه و صورت سود و زیان ارائه کنند. نرخ مالیات بر درآمد اشخاص حقوقی در حالت عمومی ۲۵ درصد است. سازمان امور مالیاتی کشور از طریق درگاه ملی خدمات مالیاتی این فرایند را بهصورت کاملاً الکترونیکی دریافت میکند.
چه کسانی باید اظهارنامه ارائه دهند؟
- شرکتهای سهامی عام و خاص؛
- شرکتهای با مسئولیت محدود و تضامنی؛
- شرکتهای مختلط و نسبی و تعاونیها؛
- مؤسسات، شعب و نمایندگیهای شرکتهای خارجی در ایران؛
- شرکتهای دانشبنیان و شرکتهای دارای معافیت مالیاتی؛
- شرکتهای غیرفعال و شرکتهای زیانده.
نکتهی مهم این است که برخورداری از معافیت، تکلیف تسلیم اظهارنامه را از بین نمیبرد. شرکت برای استفاده از معافیت یا نرخ صفر مالیاتی هم باید اظهارنامهی خود را در مهلت قانونی ارائه کند.
اگر شرکت شما هنوز مراحل ثبت و تأسیس را کامل نکرده، ابتدا به راهنمای ثبت تغییرات شرکت مراجعه کنید تا اطلاعات ثبتی با اطلاعات مالیاتی همخوان باشد.
مهلت ارسال اظهارنامه مالیاتی اشخاص حقوقی در سال ۱۴۰۵
قاعدهی کلی این است که شرکتها باید ظرف چهار ماه پس از پایان سال مالی اظهارنامه را تسلیم کنند. برای شرکتی که سال مالیاش با ۲۹ اسفند تمام میشود، این مهلت تا پایان تیرماه سال بعد ادامه دارد.
تمدید مهلت عملکرد سال ۱۴۰۴
بر پایهی بخشنامهی شمارهی ۲۰۰/۱۴۰۵/۳۶ مورخ ۱۴۰۵/۰۴/۳۰ سازمان امور مالیاتی کشور، مهلت تسلیم اظهارنامهی اشخاص حقوقی و پرداخت مالیات متعلق تمدید شد. اگر پایان مهلت قانونی شرکت در بازهی ۱۴۰۵/۰۳/۰۱ تا ۱۴۰۵/۰۴/۳۱ قرار میگرفت، آخرین مهلت تا ۱۴۰۵/۰۶/۳۱ تمدید گردید. این مهلت اکنون سپری شده است. شرکتهایی که هنوز اظهارنامهی عملکرد ۱۴۰۴ را تسلیم نکردهاند، باید هرچه سریعتر وضعیت پروندهی خود را بررسی کنند.
جدول مهلتها
| موضوع | مهلت |
|---|---|
| قاعدهی عمومی تسلیم اظهارنامهی اشخاص حقوقی | ۴ ماه پس از پایان سال مالی |
| شرکت با سال مالی منتهی به ۲۹ اسفند | پایان تیرماه سال بعد |
| عملکرد ۱۴۰۴ (مهلت انقضا بین ۱۴۰۵/۰۳/۰۱ تا ۱۴۰۵/۰۴/۳۱) | تمدیدشده تا ۱۴۰۵/۰۶/۳۱ |
| بارگذاری اطلاعات مالی در سامانه دفاتر تجاری الکترونیکی (طبق اطلاعیههای تمدید شهریور ۱۴۰۵) | تا ۱۴۰۵/۰۶/۳۱ |
مهلتها ممکن است با بخشنامههای جدید تغییر کنند. پیش از اقدام، آخرین اطلاعیهی سازمان امور مالیاتی را بررسی کنید. اگر تردید دارید، با کارشناسان تکسفیر به شمارهی 02122667008 تماس بگیرید.
مدارک لازم برای تنظیم اظهارنامه مالیاتی اشخاص حقوقی
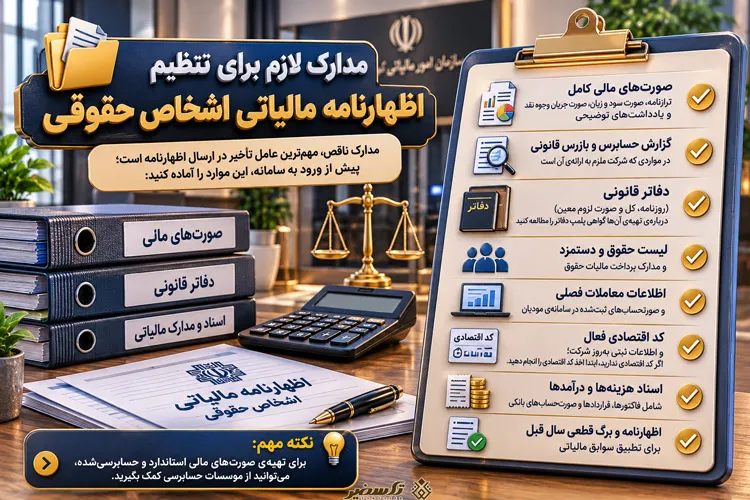
مدارک ناقص مهمترین عامل تأخیر در ارسال اظهارنامه است. پیش از ورود به سامانه، این موارد را آماده کنید:
- صورتهای مالی کامل: ترازنامه، صورت سود و زیان، صورت جریان وجوه نقد و یادداشتهای توضیحی؛
- گزارش حسابرس و بازرس قانونی در مواردی که شرکت ملزم به ارائهی آن است؛
- دفاتر قانونی (روزنامه، کل و در صورت لزوم معین)؛ دربارهی تهیهی آنها گواهی پلمپ دفاتر را مطالعه کنید؛
- لیست حقوق و دستمزد و مدارک پرداخت مالیات حقوق؛
- اطلاعات معاملات فصلی و صورتحسابهای ثبتشده در سامانهی مودیان؛
- کد اقتصادی فعال و اطلاعات ثبتی بهروز شرکت؛ اگر کد اقتصادی ندارید، ابتدا اخذ کد اقتصادی را انجام دهید؛
- اسناد هزینهها و درآمدها، شامل فاکتورها، قراردادها و صورتحسابهای بانکی؛
- اظهارنامه و برگ قطعی سال قبل برای تطبیق سوابق مالیاتی.
برای تهیهی صورتهای مالی استاندارد و حسابرسیشده، میتوانید از موسسات حسابرسی معتبر کمک بگیرید.
مراحل گامبهگام ارسال اظهارنامه مالیاتی اشخاص حقوقی
ارسال اظهارنامه در درگاه my.tax.gov.ir انجام میشود. مراحل کلی به این شرح است:
- ورود به درگاه ملی خدمات مالیاتی با اطلاعات کاربری شرکت یا نمایندهی قانونی؛
- انتخاب بخش «اظهارنامه» و سپس نوع اظهارنامهی مالیات بر درآمد اشخاص حقوقی؛
- انتخاب سال مالی و دورهی عملکرد (برای نمونه، عملکرد ۱۴۰۴ برای شرکتی با سال مالی منتهی به ۲۹ اسفند ۱۴۰۴)؛
- تکمیل فرمها و جداول شامل درآمد، بهای تمامشده، هزینهها و اطلاعات تفصیلی؛
- بارگذاری صورتهای مالی و پیوستهای لازم و تطبیق آنها با دفاتر قانونی؛
- بررسی نهایی و ارسال اظهارنامه و دریافت کد رهگیری؛
- پرداخت مالیات متعلق از طریق درگاه الکترونیکی، یا ثبت تقاضای تقسیط در صورت واجد شرایط بودن؛
- ذخیرهی رسید و کد رهگیری برای پیگیریهای بعدی.
کد رهگیری، سند قانونی تسلیم اظهارنامه محسوب میشود. آن را همراه با نسخهی کامل اظهارنامه در پروندهی شرکت نگه دارید.
اگر در هر مرحله به مشکل برخوردید، خدمات اظهارنامه مالیاتی تکسفیر آمادهی همراهی است.
نرخ مالیات و نحوه محاسبه مالیات اشخاص حقوقی
مالیات بر درآمد شرکتها از سود مشمول مالیات محاسبه میشود. سود مشمول مالیات با کسر هزینههای قابل قبول مالیاتی و معافیتهای مجاز از درآمد ناخالص به دست میآید. نرخ عمومی مالیات ۲۵ درصد است.
مثال کاربردی
فرض کنید سود مشمول مالیات یک شرکت پس از اعمال هزینههای مجاز ۴ میلیارد ریال باشد:
- مالیات متعلق: ۴ میلیارد × ۲۵٪ = ۱ میلیارد ریال؛
- اگر اظهارنامه تسلیم نشود و مالیات متعلق همین مبلغ باشد، جریمهی غیرقابل بخشودگی ۳۰ درصد معادل ۳۰۰ میلیون ریال خواهد بود؛
- در صورت تأخیر در پرداخت، بهازای هر ماه ۲٫۵ درصد، یعنی ۲۵ میلیون ریال در ماه جریمهی دیرکرد هم اضافه میشود.
عوامل مؤثر بر مبلغ نهایی
- هزینههای قابل قبول و غیرقابل قبول: هزینههایی که مستند و مرتبط با فعالیت نباشند، در محاسبه پذیرفته نمیشوند؛
- استهلاک داراییها: روش محاسبه باید با مقررات مالیاتی تطابق داشته باشد؛
- معافیتها و مشوقها: مانند معافیتهای مناطق آزاد، شرکتهای دانشبنیان و فعالیتهای خاص که با شرایط مشخص قابل استفادهاند؛
- زیانهای سنواتی: در شرایط قانونی قابل انتقال به سالهای بعد هستند.
میزان دقیق مالیات هر شرکت به شرایط خاص آن بستگی دارد. برای برآورد دقیق، با شمارهی 09121986174 تماس بگیرید و از مشاورهی رایگان تکسفیر بهره ببرید.
جریمههای عدم ارسال یا تأخیر در ارسال اظهارنامه
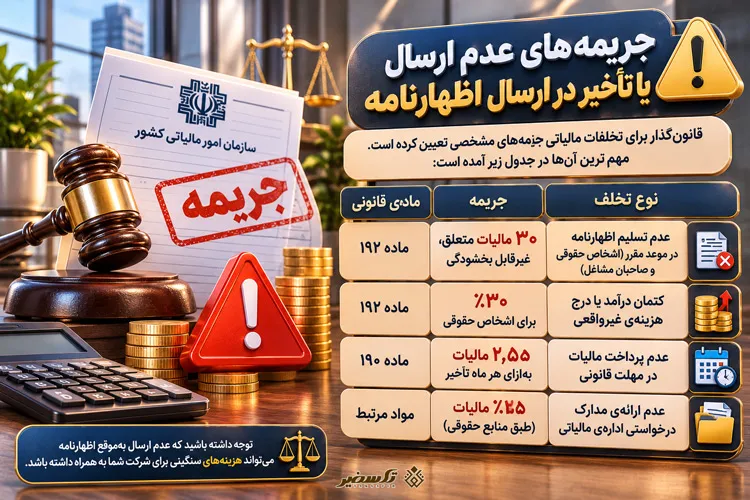
قانونگذار برای تخلفات مالیاتی جریمههای مشخصی تعیین کرده است. مهمترین آنها در جدول زیر آمده است:
| نوع تخلف | جریمه | مادهی قانونی |
|---|---|---|
| عدم تسلیم اظهارنامه در موعد مقرر (اشخاص حقوقی و صاحبان مشاغل) | ۳۰٪ مالیات متعلق، غیرقابل بخشودگی | ماده ۱۹۲ |
| کتمان درآمد یا درج هزینهی غیرواقعی | ۳۰٪ برای اشخاص حقوقی | ماده ۱۹۲ |
| عدم پرداخت مالیات در مهلت قانونی | ۲٫۵٪ مالیات بهازای هر ماه تأخیر | ماده ۱۹۰ |
| عدم ارائهی مدارک درخواستی ادارهی مالیاتی | ۲۵٪ مالیات (طبق منابع حقوقی) | مواد مرتبط |
علاوه بر این، شرکتی که اظهارنامه را در موعد تسلیم نکند، از بخشودگیها و معافیتهای مالیاتی محروم میشود. همچنین ادارهی مالیاتی میتواند مالیات را بهصورت علیالرأس تشخیص دهد که معمولاً بیش از مالیات واقعی است.
اشتباهات رایج در تنظیم اظهارنامه مالیاتی شرکتها
- عدم تطابق صورتهای مالی با دفاتر قانونی: بزرگترین عامل رد دفاتر و تشخیص علیالرأس؛
- ثبت هزینههای بدون مستند: هزینهی فاقد فاکتور معتبر پذیرفته نمیشود؛
- نادیدهگرفتن اطلاعات سامانهی مودیان: اطلاعات صورتحسابهای الکترونیکی باید با اظهارنامه همخوان باشد؛
- تأخیر در بارگذاری اطلاعات مالی در سامانهی دفاتر الکترونیکی؛
- ارسال اظهارنامهی صفر برای شرکت فعال: این کار میتواند به بازرسی و جریمه بینجامد؛
- بیتوجهی به تغییرات ثبتی: تغییر آدرس، سرمایه یا مدیران باید در اطلاعات مالیاتی هم بهروز شود.
پس از ارسال اظهارنامه: رسیدگی، برگ تشخیص و اعتراض
پس از تسلیم اظهارنامه، ادارهی مالیاتی آن را بررسی میکند. ممکن است اظهارنامهی شما بدون تغییر پذیرفته شود یا ادارهی مالیاتی بر اساس مدارک، برگ تشخیص مالیات صادر کند. اگر با مبلغ مندرج در برگ تشخیص موافق نیستید، میتوانید ظرف مهلت قانونی پس از ابلاغ، اعتراض خود را ثبت کنید و موضوع به هیئت حل اختلاف مالیاتی ارجاع شود.
برای کاهش ریسک، این نکات را رعایت کنید:
- تمام مدارک و اسناد را حداقل برای مدت قانونی نگه دارید؛
- ابلاغیههای مالیاتی را در سامانهی «ثنا» و درگاه مالیاتی مرتب بررسی کنید؛
- در صورت دریافت برگ تشخیص، سریعاً با کارشناس مالیاتی مشورت کنید.
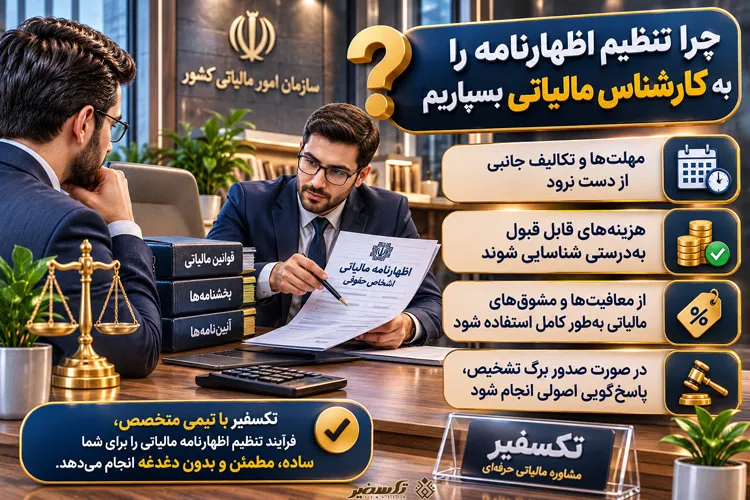
چرا تنظیم اظهارنامه را به کارشناس مالیاتی بسپاریم؟
تنظیم اظهارنامه نیازمند تسلط بر قوانین، بخشنامهها و رویههای اجرایی است. کوچکترین خطا ممکن است جریمه، رد دفاتر یا پروندهی مالیاتی طولانی ایجاد کند. استفاده از کارشناس باعث میشود:
- مهلتها و تکالیف جانبی از دست نرود؛
- هزینههای قابل قبول بهدرستی شناسایی شوند؛
- از معافیتها و مشوقهای مالیاتی بهطور کامل استفاده شود؛
- در صورت صدور برگ تشخیص، پاسخگویی اصولی انجام شود.
تکسفیر با تیمی متخصص، فرایند تنظیم و ارسال اظهارنامه را از ابتدا تا پایان بر عهده میگیرد. برای هماهنگی، با شمارههای 02122667008 و 09121986174 تماس بگیرید.
جمعبندی
اظهارنامه مالیاتی اشخاص حقوقی تکلیفی سالانه و الزامی برای همهی شرکتها و مؤسسات است، حتی اگر زیانده یا معاف از مالیات باشند. نکات اصلی:
- مهلت عمومی تسلیم اظهارنامه چهار ماه پس از پایان سال مالی است؛
- مهلت عملکرد ۱۴۰۴ برای شرکتهای مشمول بخشنامهی ۲۰۰/۱۴۰۵/۳۶ تا ۱۴۰۵/۰۶/۳۱ تمدید شد؛
- ارسال اظهارنامه فقط از طریق درگاه my.tax.gov.ir انجام میشود؛
- نرخ عمومی مالیات ۲۵ درصد و جریمهی عدم تسلیم، ۳۰ درصد مالیات متعلق است؛
- مدارک کامل، دفاتر قانونی منظم و کد اقتصادی فعال پیششرط ارسال بدون مشکل هستند؛
- تنظیم حرفهای اظهارنامه، ریسک جریمه و بازرسی را کاهش میدهد.
برای تنظیم دقیق و بهموقع اظهارنامه شرکت خود، همین امروز با تکسفیر تماس بگیرید: 02122667008 و 09121986174 . مشاورهی اولیه رایگان است. همچنین میتوانید خدمات اظهارنامه مالیاتی تکسفیر را مشاهده کنید.
سوالات متداول
۱. اظهارنامه مالیاتی اشخاص حقوقی چیست؟
گزارشی سالانه است که شرکتها دربارهی درآمد، هزینه و سود یا زیان سال مالی خود به سازمان امور مالیاتی ارائه میدهند.
۲. مهلت ارسال اظهارنامه شرکتها چه زمانی است؟
بهطور عمومی چهار ماه پس از پایان سال مالی است. برای سال مالی منتهی به ۲۹ اسفند، تا پایان تیرماه سال بعد.
۳. مهلت عملکرد ۱۴۰۴ تمدید شد؟
بله. طبق بخشنامهی ۲۰۰/۱۴۰۵/۳۶، برای شرکتهایی که مهلتشان بین ۱۴۰۵/۰۳/۰۱ تا ۱۴۰۵/۰۴/۳۱ بود، تا ۱۴۰۵/۰۶/۳۱ تمدید شد.
۴. اظهارنامه مالیاتی اشخاص حقوقی را کجا ارسال کنیم؟
در درگاه ملی خدمات مالیاتی به نشانی my.tax.gov.ir.
۵. جریمه عدم ارسال اظهارنامه چقدر است؟
۳۰ درصد مالیات متعلق برای اشخاص حقوقی، بدون امکان بخشودگی (ماده ۱۹۲).
۶. شرکت غیرفعال یا زیانده هم باید اظهارنامه بدهد؟
بله. نبود فعالیت یا زیاندهی، تکلیف تسلیم اظهارنامه را از بین نمیبرد.
۷. شرکت معاف از مالیات هم باید اظهارنامه بدهد؟
بله. برای استفاده از معافیت یا نرخ صفر، تسلیم اظهارنامه در مهلت قانونی الزامی است.
۸. نرخ مالیات اشخاص حقوقی چند درصد است؟
نرخ عمومی ۲۵ درصد از سود مشمول مالیات است.
۹. مدارک لازم برای اظهارنامه شرکت چیست؟
صورتهای مالی، دفاتر قانونی، لیست حقوق، اطلاعات معاملات فصلی، کد اقتصادی و اسناد درآمد و هزینه. جزئیات کامل در بخش مدارک همین مقاله آمده است.
۱۰. جریمه دیرکرد پرداخت مالیات چقدر است؟
۲٫۵ درصد مالیات بهازای هر ماه تأخیر از تاریخ سررسید (ماده ۱۹۰).
۱۱. اگر اظهارنامه را اشتباه ارسال کردم چه باید کرد؟
در صورت امکان اظهارنامهی اصلاحی ارائه دهید و پیش از ابلاغ برگ تشخیص، با کارشناس مالیاتی مشورت کنید.
۱۲. آیا میتوانم اظهارنامه را به نماینده بسپارم؟
بله. نمایندهی قانونی یا کارشناس مجاز میتواند با دسترسی رسمی اظهارنامه را تنظیم و ارسال کند. تکسفیر نیز این خدمت را ارائه میدهد.
۱۳. برای مشاوره و تنظیم اظهارنامه با چه کسی تماس بگیرم؟
با کارشناسان تکسفیر به شمارههای 02122667008 و 09121986174 یا از طریق صفحهی خدمات اظهارنامه.