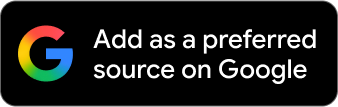
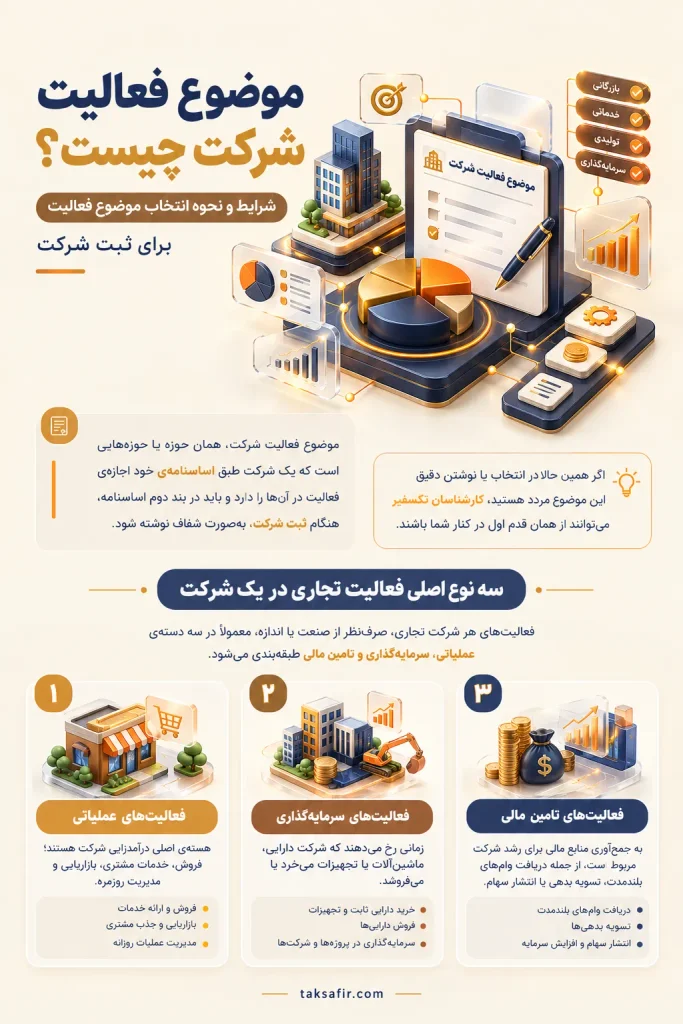
موضوع فعالیت شرکت، همان حوزه یا حوزههایی است که یک شرکت طبق اساسنامهی خود اجازهی فعالیت در آنها را دارد و باید در بند دوم اساسنامه، هنگام ثبت شرکت، بهصورت شفاف نوشته شود. هر شرکت میتواند چند فعالیت را همزمان ثبت کند، اما باید یکی از آنها را بهعنوان فعالیت اصلی مشخص کند و شرکت فقط مجاز به انجام کارهایی است که در همین موضوع گنجانده شده باشد.
پس از راهاندازی و ثبت کسبوکار هم امکان افزودن و تغییر موضوع فعالیتها وجود دارد؛ یعنی کارآفرین علاوه بر فعالیت اصلی در زمان ثبتنام میتواند بعداً هم فعالیتهای تازهای را که برای مشتریان فاکتور صادر میکند به شرکت اضافه یا از آن حذف کند. اگر همین حالا در انتخاب یا نوشتن دقیق این موضوع مردد هستید، یا هر سوالی دربارهی ثبت شرکتهای بازرگانی، خدماتی یا موضوعات فعالیت آنها دارید، کارشناسان تکسفیر از همان قدم اول در کنار شما باشند. 02122667008 | 09121986174
موضوع فعالیت شرکت دقیقاً به چه معناست؟
موضوع فعالیت شرکت یعنی چارچوب قانونی کاری که یک شخص حقوقی (شرکت) مجاز به انجام آن است؛ هر کاری خارج از این چارچوب، از نظر قانون تجارت فاقد اعتبار برای آن شرکت محسوب میشود. به همین دلیل اغلب شرکتها ترجیح میدهند موضوع فعالیت را تا حد ممکن گسترده تعریف کنند تا در آینده مجبور به تغییر موضوع شرکت و اصلاح اساسنامه نشوند.
انتخاب این موضوع کاملاً به تصمیم شرکا بستگی دارد، اما همین انتخاب، حدود عملیات، مسئولیت هیئتمدیره و حتی نوع مجوزهایی که شرکت باید بگیرد را تعیین میکند. مدیران اجرایی شرکت هم قانوناً اجازه ندارند سرمایهی شرکت را برای فعالیتی خارج از موضوع مصوب به کار بگیرند.
مبانی حقوقی موضوع فعالیت شرکت
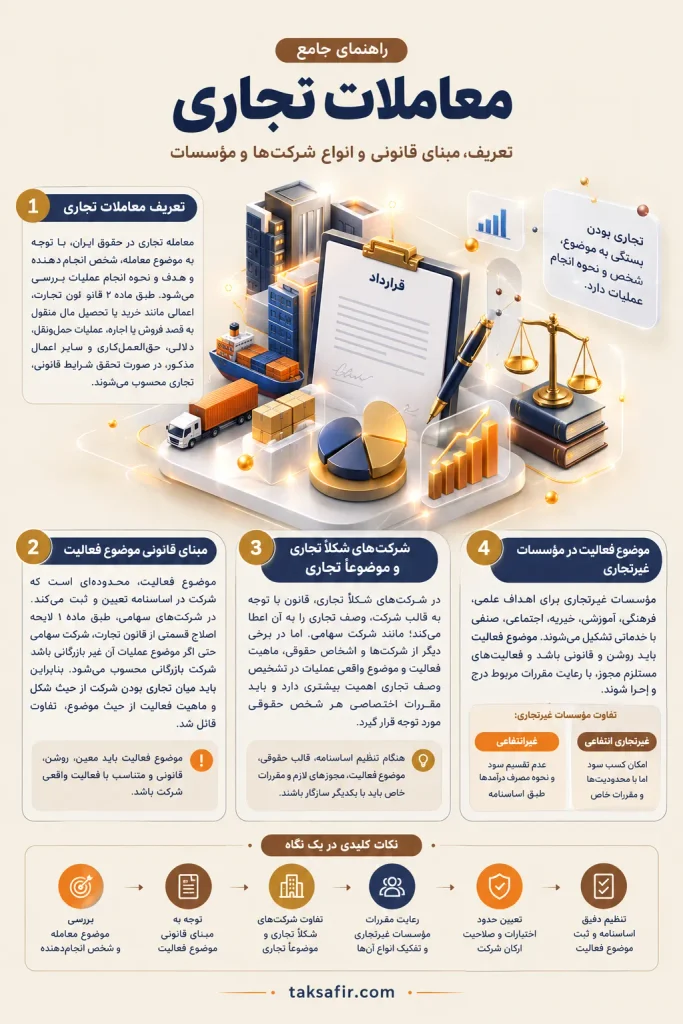
موضوع فعالیت شرکت، محدودهای است که شرکت برای انجام فعالیتهای خود در اساسنامهی ثبت شرکت تعیین و ثبت میکند. در شرکتهای سهامی، مطابق ماده ۱ لایحه اصلاح قسمتی از قانون تجارت، شرکت سهامی شرکتی بازرگانی محسوب میشود، حتی اگر موضوع عملیات آن امور بازرگانی نباشد. متن کامل قانون تجارت و لوایح اصلاحی آن از طریق پایگاه ملی اطلاعرسانی قوانین و مقررات کشور قابل مشاهده است.
موضوع شرکت از جهات مختلف اهمیت دارد؛ از جمله تعیین حدود فعالیت شرکت، مشخصکردن صلاحیت ارکان شرکت و فراهمکردن امکان ارزیابی قانونی فعالیتهایی که شرکت قصد انجام آنها را دارد. به همین دلیل، موضوع فعالیت نباید صرفاً بهصورت کلی و مبهم تنظیم شود، بلکه باید تا حد لازم معین، روشن، قانونی و متناسب با فعالیت واقعی شرکت باشد.
با این حال، معاملهای خارج از موضوع شرکت لزوماً در همه موارد و در برابر اشخاص ثالث «فاقد اثر» نیست. مطابق ماده ۱۱۸ لایحه اصلاح قسمتی از قانون تجارت، هیأتمدیره برای اداره امور شرکت دارای اختیارات لازم است، مشروط بر اینکه تصمیمات آن در حدود موضوع شرکت باشد؛ در حالی که محدودکردن اختیارات مدیران در اساسنامه یا بهموجب تصمیمات مجامع عمومی، در برابر اشخاص ثالث قابل استناد نیست. بنابراین آثار حقوقی اقدام خارج از موضوع شرکت باید با توجه به سمت شخص اقدامکننده، حدود اختیارات ارکان شرکت (از جمله وظایف بازرس یا بازرسان شرکت که نظارت بر همین چارچوب را برعهده دارند) و رابطه شرکت با شخص ثالث بهصورت موردی بررسی شود.
شرکتهای شکلاً تجاری چه ویژگیهایی دارند؟
این نوع شرکتها، شرکتهایی هستند که جدا از نوع فعالیتشان، از اینرو که در چارچوب معینشده در قانون تجارت تشکیل شدهاند، تجاری بهحساب میآیند؛ حال چه موضوع آنها تجاری باشد چه نباشد. مهمترین نمونه در این زمینه، شرکت سهامی است که مطابق ماده ۱ لایحه اصلاح قسمتی از قانون تجارت، شرکت بازرگانی محسوب میشود، حتی اگر موضوع عملیات آن ذاتاً بازرگانی نباشد. به عبارت دیگر، در این دسته صرف انتخاب قالب حقوقی معین (مثل سهامی خاص یا سهامی عام)، وصف تجاری را به شرکت میبخشد و نیازی به بررسی ماهیت واقعی فعالیت آن نیست.
شرکتهای موضوعاً تجاری و تفاوت آنها با شرکتهای شکلاً تجاری
در مقابل شرکتهای شکلاً تجاری، شرکتهای موضوعاً تجاری قرار دارند؛ یعنی شرکتهایی که برای تجاری تلقیشدن، نیازمند انجامدادن امور تجاری هستند و باید موضوع واقعی فعالیتشان تجاری باشد تا بتوانند تجاری محسوب گردند، در غیر این صورت تجاری نیستند.
| معیار | شرکتهای شکلاً تجاری | شرکتهای موضوعاً تجاری |
|---|---|---|
| مبنای تجاری بودن | صرفِ انتخاب قالب شرکت، برای تجاری محسوبشدن کافی است. | تجاری بودن شرکت به موضوع و فعالیت واقعی آن بستگی دارد. |
| نیاز به انجام عمل تجاری | اصولاً برای تجاری بودن، انجام فعالیت تجاری شرط اصلی نیست. | باید فعالیت و موضوع واقعی شرکت، ماهیت تجاری داشته باشد. |
| نمونه | شرکت سهامی و شرکت با مسئولیت محدود | شرکتهایی که فعالیتشان بر اساس موضوع و عملیات انجامشده ارزیابی میشود. |
| تغییر وضعیت | حتی اگر موضوع فعالیت شرکت ذاتاً تجاری نباشد، قالب شرکت میتواند موجب تجاری تلقیشدن آن شود. | اگر فعالیت شرکت از امور تجاری خارج شود، ممکن است وصف تجاری آن نیز منتفی شود. |
| مثال مطرحشده در متن | — | تعاونی مسکن؛ در صورت فعالیت صرفاً برای تأمین مسکن اعضا، هدف آن غیرتجاری است؛ اما فروش گسترده واحدها به اشخاص خارج از اعضا میتواند فعالیت تجاری ایجاد کند. |
| نکته مهم در اساسنامه | قالب حقوقی باید با موضوع فعالیت و مقررات مربوط هماهنگ باشد. | موضوع فعالیت، قالب حقوقی، مجوزهای لازم و مقررات خاص باید با یکدیگر سازگار باشند. |
برای نمونه میتوان به شرکتهای تعاونی مسکن اشاره کرد که با فرض غیرتجاریبودن تشکیل میشوند تا نیاز اعضای خود به دارابودن مسکن را برطرف کنند؛ اما اگر با ساختوساز زیاد و مازاد بر نیاز اعضا، واحدهای مسکونی را به غیر از اعضای خود بفروشند، همین عمل معاملهی تجاری بهحساب میآید، زیرا خریدن زمین و ایجاد تغییرات و تصرف در آن، طبق بند ۱ مادهی ۲ قانون تجارت، از مأموریت اصلی شرکت که رفع نیاز مسکن اعضای همان شرکت است خارج شده و رنگ تجاری به خود گرفته است. به همین دلیل، هنگام تنظیم اساسنامه باید مشخص شود قالب حقوقی شخص، موضوع فعالیت، مجوزهای لازم و مقررات خاص حاکم بر آن با یکدیگر سازگارند.
تعریف معاملات تجاری در حقوق ایران
معامله تجاری در حقوق ایران، مفهومی است که باید با توجه به موضوع معامله، شخص انجامدهنده و هدف و نحوهی انجام عملیات بررسی شود. مطابق ماده ۲ قانون تجارت، اعمالی مانند خرید یا تحصیل مال منقول به قصد فروش یا اجاره، عملیات حملونقل، دلالی، حقالعملکاری، تأسیس و ادارهی برخی واحدهای تجاری و سایر اعمال مذکور در این ماده، در صورت تحقق شرایط قانونی، تجاری محسوب میشوند.
صرف اینکه یک شخص با هدف کسب سود اقدام به انجام معاملهای کند، بهتنهایی برای تجاری محسوبشدن آن کافی نیست. برای نمونه، خرید یک کالا برای مصرف شخصی مدیرعامل، اصولاً معاملهی شرکت محسوب نمیشود؛ اما خرید همان کالا توسط شرکت با هدف فروش مجدد و در راستای فعالیت شرکت، میتواند مصداق عمل تجاری باشد. در مورد شرکتهای تجاری نیز باید میان تجاریبودن خودِ شرکت و تجاریبودن هر یک از معاملات آن تفکیک کرد.
موضوع فعالیت تجاری در قانون
قانون تجارت ایران، فهرست معینی از اعمال تجاری را در مادهی ۲ برشمرده و تجاری یا غیرتجاریبودن یک موضوع فعالیت را به همین فهرست و ماهیت واقعی عملیات گره زده است. برخی شرکتها بهحکم قانون، صرفنظر از موضوع عملیات خود، شرکت تجاری محسوب میشوند (شرکتهای شکلاً تجاری)؛ در حالیکه در برخی اشخاص حقوقی دیگر، تجاریبودن فعالیت به ماهیت واقعی موضوع عملیات وابسته است. به همین جهت، هنگام نوشتن موضوع فعالیت در اساسنامه، باید همان ابتدا مشخص شود که آیا قالب حقوقی انتخابی، وصف تجاری را بهطور خودکار به شرکت میدهد یا این وصف باید از دلِ موضوع واقعی فعالیت استخراج شود.
موضوع فعالیت شرکتهای غیرتجاری و مؤسسات غیرانتفاعی
مؤسسات غیرتجاری تابع مقررات خاص خود هستند و از حیث هدف و ساختار، الزاماً با شرکتهای تجاری یکسان نیستند. این مؤسسات میتوانند برای اهدافی مانند امور علمی، فرهنگی، آموزشی، خیریه، اجتماعی، صنفی یا خدماتی تشکیل شوند. در این زمینه نیز موضوع فعالیت باید روشن و قانونی باشد و فعالیتهایی که انجام آنها مستلزم اخذ مجوز است، با رعایت مقررات مربوط درج و اجرا شوند.
باید میان مؤسسات غیرتجاری انتفاعی و مؤسسات غیرانتفاعی هم تفکیک کرد، چون آثار حقوقی و نحوهی تنظیم اساسنامهی آنها یکسان نیست. در مؤسسات غیرانتفاعی، هدف اصلی اعضا تحصیل و تقسیم سود میان خود نیست و اساسنامه باید نحوهی مصرف درآمدها و داراییهای مؤسسه را طوری تنظیم کند که با ماهیت غیرانتفاعی آن سازگار باشد؛ بنابراین عبارت «عدم تقسیم سود» باید متناسب با قالب و مقررات حاکم بر همان مؤسسه نوشته شود، نه بهصورت یک عبارت واحد و همیشگی.
شرایط لازم برای تعیین موضوع فعالیت
موضوع فعالیت شرکت یا مؤسسه باید دستکم از دو جهت بررسی شود:
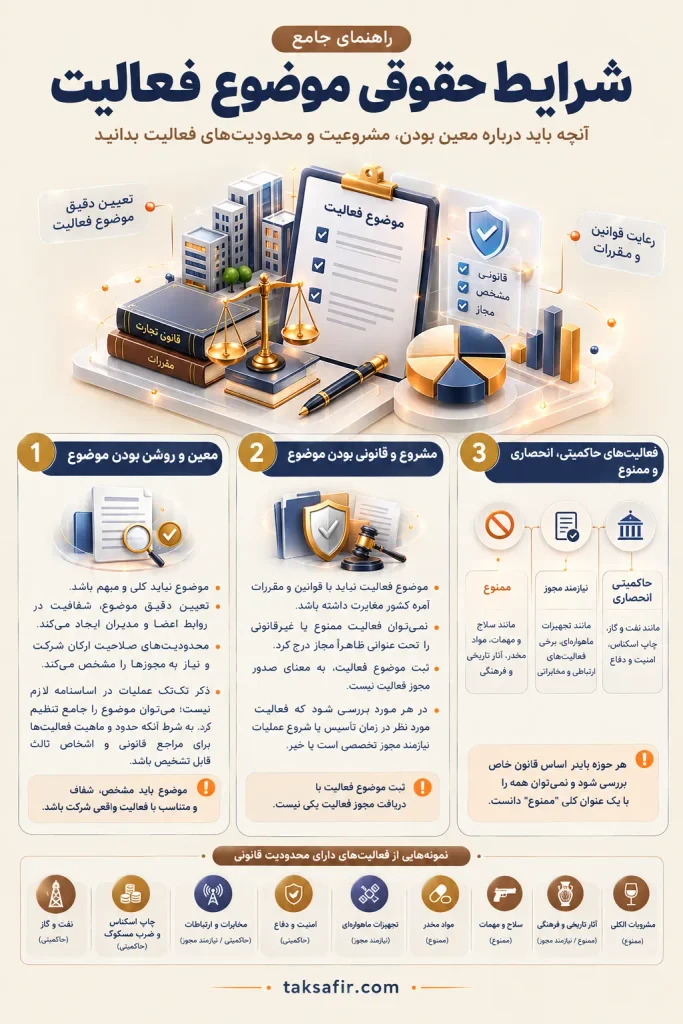
۱) معین و روشن بودن موضوع. موضوع نباید به اندازهای کلی و مبهم باشد که حدود واقعی فعالیت شخص حقوقی مشخص نباشد. «معینبودن» به معنای ضرورت ذکر تکتک عملیات احتمالی شرکت نیست؛ میتوان موضوع را جامع نوشت، مشروط بر اینکه حدود و ماهیت فعالیتها برای مراجع قانونی، اعضا و اشخاص ثالث قابل تشخیص باشد.
۲) مشروع و قانونی بودن موضوع. موضوع فعالیت نباید با قوانین و مقررات آمره کشور مغایرت داشته باشد و نمیتوان فعالیت ممنوع را تحت عنوانی ظاهراً مجاز درج کرد. اگر اجرای یک فعالیت طبق قانون نیازمند مجوز از مرجع خاصی باشد، ثبت موضوع فعالیت بهتنهایی به معنای صدور آن مجوز نیست؛ این دو باید از هم تفکیک شوند.
شرایط تکمیلی که هنگام ثبت باید رعایت شود: تطابق موضوع با نوع شخصیت حقوقی انتخابی (سهامی خاص، مسئولیت محدود، تعاونی، مؤسسه غیرتجاری)، هماهنگی موضوع با میزان سرمایهی واقعی و ظرفیت اجرایی شرکت، عدم تداخل با فعالیتهای حاکمیتی یا ممنوعه، و در صورت لزوم درج عبارت «پس از اخذ مجوزهای لازم» برای فعالیتهای مجوزدار.
طبقهبندی فعالیتهای شرکت
فعالیتهای هر شرکت تجاری، صرفنظر از صنعت یا اندازه، معمولاً در سه دستهی عملیاتی، سرمایهگذاری و تأمین مالی طبقهبندی میشود؛ همین تقسیمبندی است که هنگام تهیهی صورت جریان نقدی مشخص میکند کدام فعالیت باعث ورود یا خروج پول شده است.
| نوع فعالیت | تعریف کوتاه | نمونههای رایج | تأثیر بر جریان نقدی |
|---|---|---|---|
| عملیاتی | فعالیتهای روزمره برای کسب درآمد | فروش، بازاریابی، خدمات مشتری، حسابداری | بیشترین سهم در جریان نقدی ورودی |
| سرمایهگذاری | خرید/فروش داراییهای بلندمدت | خرید ماشینآلات، ملک، تجهیزات | معمولاً خروج نقدی در کوتاهمدت |
| تأمین مالی | جذب یا بازپرداخت منابع مالی | دریافت وام، انتشار سهام، تسویه بدهی | تعیینکنندهی ساختار سرمایه |
بخش عملیاتی صورت جریان نقدی معمولاً جریانهای نقدی مربوط به حسابهای دریافتنی، پرداخت سود و مالیات، وجه دریافتی از مشتریان و وجه پرداختی به تأمینکنندگان را نشان میدهد؛ بخش سرمایهگذاری بیشتر شامل درآمد حاصل از فروش اموال و تجهیزات است؛ و بخش تأمین مالی هم سود سهام پرداختی، درآمد حاصل از انتشار سهام و بدهی، و بازپرداخت وامهای بلندمدت را در بر میگیرد.
موضوع فعالیت شرکتهای تجاری و نقش آن در درآمدزایی
فعالیتهای تجاری هستهی اصلی هر سازمانی است. شرکتی که پس از تأسیس یا راهاندازی کسبوکار، بیکار بماند، هیچ درآمدی ایجاد نمیکند و صرفاً بهعنوان یک گره متحمل هزینه باقی میماند؛ این فعالیت و ورودیهای آن است که درآمد ایجاد میکند. از این رو مجموعهی عملیات روزانه، تأمین مالی و فعالیتهای سرمایهگذاری، واحد را قادر میسازد بهطور کارآمد عمل کند و درآمد ایجاد کند.
فعالیتهای انجامشده توسط واحدهای تجاری بر اساس عواملی مانند صنعت، اندازهی واحد تجاری و نوع ساختار واحد، متفاوت است؛ برای نمونه یک شرکت خدماتی فعالیت تولیدی نخواهد داشت. همچنین مقایسهی تجارت الکترونیک با مدلهای سنتی «آجر و ملات» توجه را به تفاوت در کارکردهای لجستیکی آنها جلب میکند. کسبوکارهای کوچک معمولاً میتوانند بدون بخشهای تخصصی مثل منابع انسانی جداگانه فعالیت کنند، در حالی که سازمانهای بزرگتر برای مدیریت همین سه نوع فعالیت از نرمافزارهای نظارتی استفاده میکنند تا تصمیمگیری دقیقتری داشته باشند.
امور حاکمیتی، انحصاری و ممنوع از فعالیت
در بررسی موضوع فعالیت شرکت باید میان چند وضعیت متفاوت تفکیک کرد: فعالیتهایی که قانوناً در صلاحیت انحصاری دولت یا نهادهای عمومی قرار دارند؛ فعالیتهایی که برای بخش خصوصی امکانپذیرند اما مشروط به اخذ مجوز یا رعایت مقررات خاص هستند؛ و فعالیتهایی که قانون انجام آنها را ممنوع کرده است. این سه وضعیت آثار یکسانی ندارند و صرف قرارگرفتن یک فعالیت در حوزهای حساس، به معنای ممنوعیت مطلق فعالیت بخش خصوصی نیست.
مثالهایی مانند فعالیتهای مرتبط با منابع نفت و گاز، چاپ اسکناس و ضرب مسکوک، برخی حوزههای ارتباطی و مخابراتی، و امور مرتبط با امنیت و دفاع باید بر اساس قانون خاص هر حوزه بررسی شوند. همین تفکیک دربارهی فعالیتهایی مانند تجهیزات ماهوارهای، مواد مخدر، سلاح و مهمات، آثار تاریخی و فرهنگی و مشروبات الکلی هم ضروری است؛ در هر مورد باید مشخص شود قانون، ممنوعیت مطلق، ممنوعیت بدون مجوز، یا فعالیت مشروط به اخذ مجوز را مقرر کرده است.
موضوعات فعالیت شرکت؛ موارد نیازمند مجوز و موضوعات بدون نیاز به مجوز
یکی از مهمترین نکات در تعیین موضوع فعالیت شرکت، تشخیص این است که فعالیت موردنظر نیازمند اخذ مجوز از مرجع خاصی است یا میتوان آن را بدون مجوز پیشینی در اساسنامه درج و ثبت کرد؛ زیرا انتخاب نادرست یا ناقص موضوع فعالیت میتواند موجب توقف فرایند ثبت یا ایجاد محدودیت در شروع فعالیت شرکت شود.
| معیار | موضوعات نیازمند اخذ مجوز | موضوعات بدون نیاز به اخذ مجوز پیشینی |
|---|---|---|
| وضعیت کلی | برای ثبت یا شروع فعالیت، ممکن است نیازمند مجوز از مرجع دولتی، صنفی یا تخصصی باشند. | معمولاً بدون اخذ مجوز پیشینی و با تأیید مرجع ثبت قابل درج در اساسنامه هستند. |
| نمونه فعالیتها | فعالیتهای پولی، بانکی و صرافی؛ خدمات گردشگری و حج و زیارت؛ فعالیتهای معدنی و نفتی؛ بازرسی فنی؛ برخی فعالیتهای آموزشی و فرهنگی؛ برخی تعاونیهای تخصصی | خرید و فروش و صادرات و واردات کالاهای مجاز؛ مشاوره مدیریت و بازاریابی؛ طراحی و پشتیبانی نرمافزار و وبسایت؛ امور بازرگانی عمومی؛ برخی فعالیتهای تولیدی عمومی |
| مرجع مجوز | بسته به موضوع، ممکن است بانک مرکزی، وزارتخانهها، سازمانهای تخصصی، نهادهای صنفی یا سایر مراجع ذیصلاح باشد. | اصولاً نیازی به اخذ مجوز تخصصی پیش از ثبت ندارد؛ مگر اینکه مقررات خاصی برای موضوع موردنظر وجود داشته باشد. |
| تکلیف هنگام ثبت شرکت | باید وضعیت مجوز و الزامات مرجع مربوط بررسی شود. | معمولاً موضوع مستقیماً در اساسنامه درج و برای ثبت ارائه میشود. |
| عبارت پیشنهادی در موضوع فعالیت | میتوان حسب مورد عبارتی مانند «در صورت ضرورت قانونی، پس از اخذ مجوزهای لازم» را درج کرد. | معمولاً نیازی به درج شرط اخذ مجوز نیست؛ البته باید از نبود مقررات خاص اطمینان حاصل شود. |
| ریسک رد یا توقف پرونده | در صورت بیتوجهی به مجوزهای لازم، احتمال توقف یا ایراد در فرایند ثبت بیشتر است. | معمولاً فرایند سادهتر است، اما ممکن است موضوع به دلیل تغییر مقررات یا ماهیت خاص فعالیت نیازمند مجوز باشد. |
| وضعیت مقررات | الزامات مجوز ممکن است با تغییر قوانین و مقررات تغییر کند. | «بدون مجوز بودن» نیز دائمی و مطلق نیست و ممکن است با تصویب مقررات جدید تغییر کند. |
| نکته مهم | ثبت شرکت بهمعنای مجاز بودن برای شروع فعالیت تخصصی نیست و ممکن است اخذ مجوز عملیاتی همچنان ضروری باشد. | حتی برای موضوعات ظاهراً آزاد نیز باید مقررات روز و شرایط خاص فعالیت بررسی شود. |
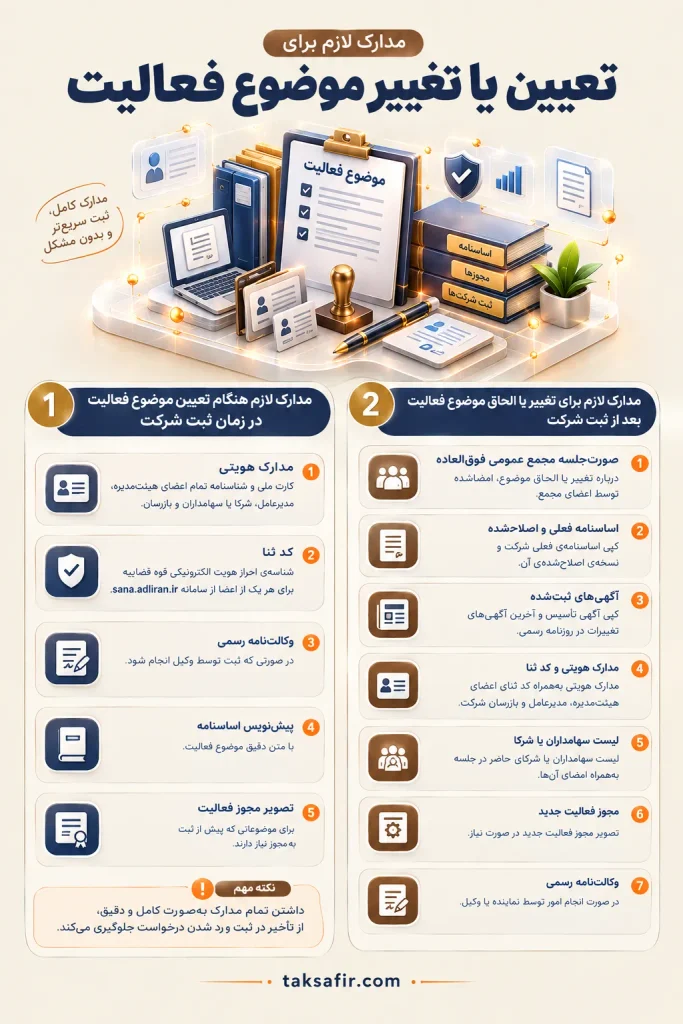
مدارک لازم برای تعیین یا تغییر موضوع فعالیت
هنگام تعیین موضوع فعالیت در زمان ثبت شرکت معمولاً این مدارک لازم است: مدارک هویتی (کارت ملی و شناسنامه) تمام اعضای هیئتمدیره، مدیرعامل، شرکا یا سهامداران و بازرسان؛ کد ثنا (شناسهی احراز هویت الکترونیکی قوه قضاییه) برای هر یک از اعضا که از سامانه sana.adliran.ir دریافت میشود؛ وکالتنامهی رسمی در صورتی که ثبت توسط وکیل انجام شود؛ پیشنویس اساسنامه با متن دقیق موضوع فعالیت؛ و تصویر مجوز فعالیت مربوطه، برای موضوعاتی که پیش از ثبت به مجوز نیاز دارند.
برای تغییر یا الحاق موضوع فعالیت بعد از ثبت هم به این مدارک ثبت شرکت نیاز خواهید داشت: اصل صورتجلسهی مجمع عمومی فوقالعاده دربارهی تغییر یا الحاق موضوع، امضاشده توسط اعضای مجمع؛ کپی اساسنامهی فعلی شرکت و نسخهی اصلاحشدهی آن؛ کپی آگهی تأسیس و آخرین آگهیهای تغییرات ثبتشده در روزنامه رسمی؛ مدارک هویتی بههمراه کد ثنای اعضای هیئتمدیره، مدیرعامل و بازرسان شرکت؛ لیست سهامداران یا شرکای حاضر در جلسه بههمراه امضای آنها؛ تصویر مجوز فعالیت جدید در صورت نیاز؛ و وکالتنامهی رسمی، در صورت انجام امور توسط نماینده یا وکیل.
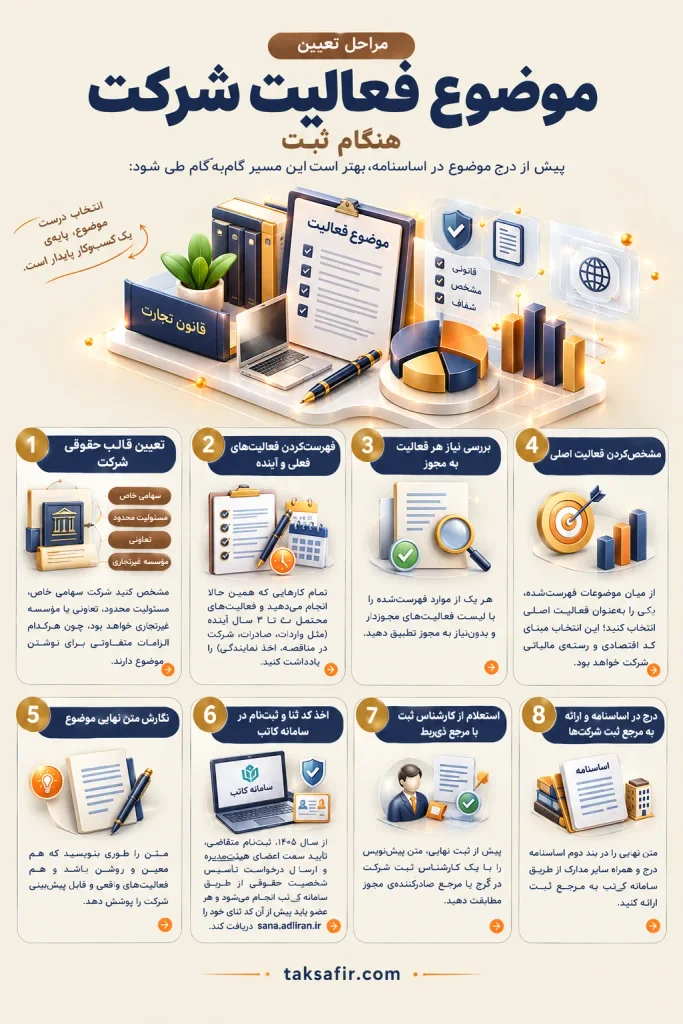
مراحل تعیین موضوع فعالیت شرکت هنگام ثبت
پیش از درج موضوع در اساسنامه، بهتر است این مسیر گامبهگام طی شود:
- تعیین قالب حقوقی شرکت مشخص کنید شرکت سهامی خاص، مسئولیت محدود، تعاونی یا مؤسسه غیرتجاری خواهد بود، چون هرکدام الزامات متفاوتی برای نوشتن موضوع دارند.
- فهرستکردن فعالیتهای فعلی و آینده تمام کارهایی که همین حالا انجام میدهید و فعالیتهای محتمل ۲ تا ۳ سال آینده (مثل واردات، صادرات، شرکت در مناقصه، اخذ نمایندگی) را یادداشت کنید.
- بررسی نیاز هر فعالیت به مجوز هر یک از موارد فهرستشده را با لیست فعالیتهای مجوزدار و بدوننیاز به مجوز تطبیق دهید.
- مشخصکردن فعالیت اصلی از میان موضوعات فهرستشده، یکی را بهعنوان فعالیت اصلی انتخاب کنید؛ این انتخاب مبنای کد اقتصادی و رستهی مالیاتی شرکت خواهد بود.
- نگارش متن نهایی موضوع متن را طوری بنویسید که هم معین و روشن باشد و هم فعالیتهای واقعی و قابل پیشبینی شرکت را پوشش دهد.
- اخذ کد ثنا و ثبتنام در سامانه کاتب از سال ۱۴۰۵، ثبتنام متقاضی، تأیید سمت اعضای هیئتمدیره و ارسال درخواست تأسیس شخصیت حقوقی از طریق سامانه کاتب انجام میشود و هر عضو باید پیش از آن کد ثنای خود را از sana.adliran.ir دریافت کرده باشد.
- استعلام از کارشناس ثبت یا مرجع ذیربط پیش از ثبت نهایی، متن پیشنویس را با یک کارشناس ثبت شرکت در کرج یا مرجع صادرکنندهی مجوز مطابقت دهید.
- درج در اساسنامه و ارائه به مرجع ثبت شرکتها متن نهایی را در بند دوم اساسنامه درج و همراه سایر مدارک از طریق سامانه کاتب به مرجع ثبت ارائه کنید.
چگونه بهترین موضوع فعالیت را برای شرکت خود انتخاب کنیم؟
سوالی که در ادامه مطرح میشود این است که چگونه میتوان موضوع فعالیت شرکت را انتخاب کرد. فعالیت صحیح، فعالیتی است که شرکت با آن بیشترین درآمد را بهدست آورد و بیشترین ارزشافزوده را ایجاد کند، نه صرفاً موضوعی که در نگاه اول جذاب به نظر میرسد. پیش از ثبت نهایی، بررسی سه نکته توصیه میشود: تطابق موضوع با نوع مجوزهای موردنیاز، امکان گسترش فعالیت در آینده بدون نیاز به تغییر مکرر اساسنامه، و همراستایی موضوع با بازار هدف واقعی کسبوکار.
اگر قصد راهاندازی کسبوکار در منطقهی آسیا را دارید، ایران بهدلیل هزینهی نسبتاً پایینتر ثبت و بازار داخلی بزرگ، یکی از گزینههای قابلتوجه برای ثبت شرکت بهشمار میرود؛ اما همین مزیت وقتی به نتیجه میرسد که موضوع فعالیت از همان ابتدا درست انتخاب شده باشد. اگر بهجای ثبت شرکت جدید، ترجیحتان رشد سریعتر از طریق تملک باشد، مسیر خرید و فروش شرکت ثبتشده هم میتواند جایگزین مناسبی باشد، بهخصوص وقتی موضوع فعالیت شرکت هدف از قبل با نیاز شما همخوانی داشته باشد. اگر ایدههای زیادی برای فعالیت شرکتتان دارید اما در انتخاب نهایی مردد هستید، بهتر است پیش از ثبت نهایی، شرح کامل ایدههایتان را با یکی از کارشناسان تکسفیر در میان بگذارید تا مناسبترین و کمریسکترین موضوع برای شرکت شما تعیین شود.
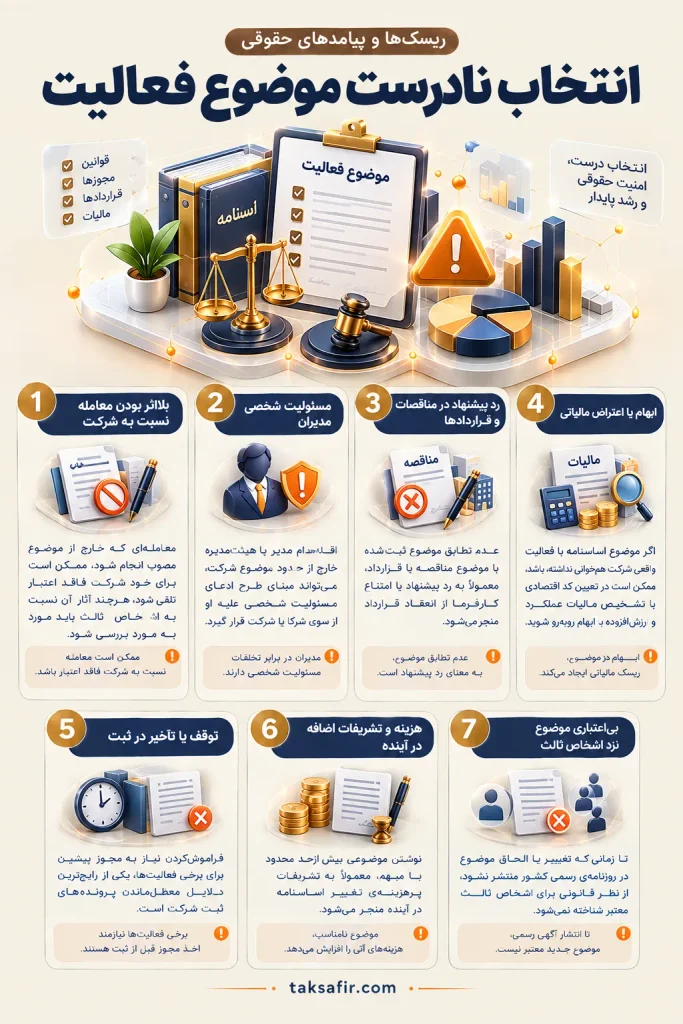
ریسکها و پیامدهای حقوقی انتخاب نادرست موضوع فعالیت
- بلااثر بودن معامله نسبت به شرکت معاملهای که خارج از موضوع مصوب انجام شود، ممکن است برای خود شرکت فاقد اعتبار تلقی شود، هرچند آثار آن نسبت به اشخاص ثالث باید مورد به مورد بررسی شود.
- مسئولیت شخصی مدیران اقدام مدیر یا هیئتمدیره خارج از حدود موضوع شرکت، میتواند مبنای طرح ادعای مسئولیت شخصی علیه او از سوی شرکا یا شرکت قرار گیرد.
- رد پیشنهاد در مناقصات و قراردادها عدم تطابق موضوع ثبتشده با موضوع مناقصه یا قرارداد، معمولاً به رد پیشنهاد یا امتناع کارفرما از انعقاد قرارداد منجر میشود.
- ابهام یا اعتراض مالیاتی اگر موضوع اساسنامه با فعالیت واقعی شرکت همخوانی نداشته باشد، ممکن است در تعیین کد اقتصادی یا تشخیص مالیات عملکرد و ارزشافزوده با ابهام روبهرو شوید.
- توقف یا تأخیر در ثبت فراموشکردن نیاز به مجوز پیشین برای برخی فعالیتها، یکی از رایجترین دلایل معطلماندن پروندههای ثبت شرکت است.
- هزینه و تشریفات اضافه در آینده نوشتن موضوعی بیشازحد محدود یا مبهم، معمولاً به تشریفات پرهزینهی تغییر اساسنامه در آینده منجر میشود.
- بیاعتباری موضوع نزد اشخاص ثالث تا زمانی که تغییر یا الحاق موضوع در روزنامهی رسمی کشور منتشر نشود، از نظر قانونی برای اشخاص ثالث معتبر شناخته نمیشود.
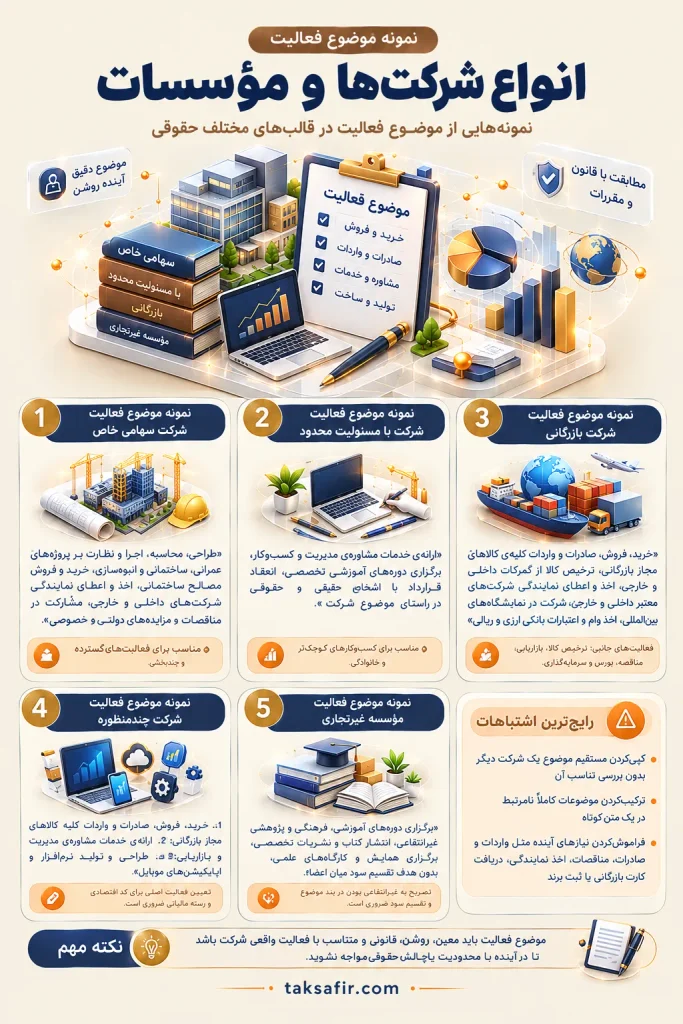
نمونه موضوع فعالیت شرکت
موضوع فعالیت شرکت یکی از مهمترین بخشهای اساسنامه است و مشخص میکند شرکت در چه زمینههایی میتواند فعالیت کند. انتخاب و تنظیم درست این موضوع، علاوه بر اینکه در فرآیند ثبت شرکت اهمیت دارد، در ادامه مسیر کسبوکار نیز میتواند بر دریافت مجوزهای لازم، انعقاد قراردادها، فعالیتهای مالی و مالیاتی و حتی امکان ورود به برخی حوزههای تخصصی تأثیر بگذارد.
موضوع فعالیت باید متناسب با نوع شرکت، حوزه کاری، اهداف فعلی و برنامههای توسعه آینده تنظیم شود. در برخی فعالیتها نیز صرف درج موضوع در اساسنامه کافی نیست و شرکت باید پیش از شروع فعالیت، مجوزهای قانونی مربوطه را دریافت کند. به همین دلیل، استفاده از یک متن کلی و کپیشده از موضوع فعالیت شرکتهای دیگر همیشه انتخاب مناسبی نیست.
در ادامه، چند نمونه از موضوع فعالیت برای انواع رایج شرکتها ارائه شده است تا با توجه به نوع کسبوکار، بتوانید ساختار مناسبتری برای موضوع شرکت در نظر بگیرید.
| نوع شرکت | حوزه فعالیت مناسب | نمونه موضوع فعالیت | نکته مهم |
|---|---|---|---|
| سهامی خاص | ساختمانی، عمرانی و انبوهسازی | طراحی، محاسبه، اجرا و نظارت بر پروژههای عمرانی، ساختمانی و انبوهسازی، خرید و فروش مصالح ساختمانی و مشارکت در مناقصات و مزایدهها | در برخی فعالیتهای تخصصی، اخذ مجوز یا گواهیهای مربوطه ضروری است |
| با مسئولیت محدود | خدماتی، مشاورهای و کسبوکارهای کوچک | ارائه خدمات مشاوره مدیریت و کسبوکار، برگزاری دورههای آموزشی و انعقاد قرارداد با اشخاص حقیقی و حقوقی | بهتر است موضوع با توان مالی و حوزه واقعی فعالیت شرکت متناسب باشد |
| بازرگانی | خرید و فروش، واردات و صادرات | خرید، فروش، صادرات و واردات کلیه کالاهای مجاز بازرگانی، ترخیص کالا و اخذ نمایندگی شرکتهای داخلی و خارجی | برای برخی فعالیتهای تجاری، مجوزها و الزامات قانونی جداگانه وجود دارد |
| چندمنظوره | فعالیت در چند حوزه مرتبط | خرید و فروش و صادرات و واردات کالاهای مجاز، ارائه خدمات مشاوره و طراحی و تولید نرمافزار و اپلیکیشن | بهتر است موضوعات مختلف، تا حد امکان مرتبط و قابل دفاع باشند |
| مؤسسه غیرتجاری | آموزشی، فرهنگی و پژوهشی | برگزاری دورههای آموزشی و فرهنگی، انتشار کتاب و نشریات تخصصی و برگزاری همایشهای علمی | باید ماهیت غیرتجاری و نحوه عدم تقسیم سود مطابق مقررات مؤسسه رعایت شود |
نمونه موضوع فعالیت شرکت سهامی خاص
چون شرکت سهامی خاص شکلاً تجاری محسوب میشود، موضوع فعالیت آن میتواند حتی گسترده و چندبخشی هم باشد، بدون آنکه ماهیت تجاری شرکت زیر سوال برود. نمونهای رایج برای شرکت سهامی خاص فعال در حوزهی ساختمان:
«طراحی، محاسبه، اجرا و نظارت بر پروژههای عمرانی، ساختمانی و انبوهسازی، خرید و فروش مصالح ساختمانی، اخذ و اعطای نمایندگی شرکتهای داخلی و خارجی، مشارکت در مناقصات و مزایدههای دولتی و خصوصی.»
شرکتهایی که قصد فعالیت در حوزهی ساختوساز انبوه را دارند، معمولاً باید مسیر ثبت شرکت انبوهساز را هم بهموازات تعیین موضوع فعالیت طی کنند؛ و اگر فعالیت پیمانکاری هم در برنامه باشد، بررسی معیارهای رتبهبندی شرکتهای پیمانکاری و شناخت الزامات ثبت شرکت پیمانکاری از همان ابتدا کمک زیادی به تعیین دقیقتر موضوع میکند.
نمونه موضوع فعالیت شرکت با مسئولیت محدود
این قالب معمولاً برای کسبوکارهای کوچکتر و خانوادگی انتخاب میشود، به همین دلیل موضوع فعالیت آن هم بهتر است متمرکزتر و واقعبینانهتر نوشته شود. نمونهای رایج:
«ارائهی خدمات مشاورهی مدیریت و کسبوکار، برگزاری دورههای آموزشی تخصصی، انعقاد قرارداد با اشخاص حقیقی و حقوقی در راستای موضوع شرکت.»
چون مسئولیت شرکا در این نوع شرکت محدود به میزان سهمالشرکه است، نوشتن موضوعی که با میزان سرمایهی واقعی شرکت همخوانی نداشته باشد (مثلاً موضوعات بسیار پرریسک یا سرمایهبر) میتواند در آینده مشکلساز شود؛ در چنین مواردی معمولاً همان لحظهی تعیین موضوع، بهترین فرصت برای مشورت با کارشناس ثبت است، نه بعد از بروز مشکل.
نمونه موضوع فعالیت شرکت بازرگانی
مهمترین موضوع فعالیت شرکتهای بازرگانی، خرید و فروش، صادرات و واردات کالاست و باید در اساسنامه بهصراحت ذکر شود؛ اگر شرکتی قصد فعالیت گسترده در این زمینه را داشته باشد، معمولاً از عبارت «کلیه کالاهای مجاز بازرگانی» استفاده میشود. نمونهی کامل:
«خرید، فروش، صادرات و واردات کلیهی کالاهای مجاز بازرگانی، ترخیص کالا از گمرکات داخلی و خارجی، اخذ و اعطای نمایندگی شرکتهای معتبر داخلی و خارجی، شرکت در نمایشگاههای بینالمللی، اخذ وام و اعتبارات بانکی ارزی و ریالی.»
فعالیتهای جانبی رایج این نوع شرکتها معمولاً شامل ترخیص کالا از گمرک، بازاریابی قانونی (بدون ساختار هرمی یا شبکهای)، مشارکت در مزایده و مناقصهی دولتی یا خصوصی، مشارکت در بازار بورس اوراق بهادار، سرمایهگذاری در سایر پروژهها و خرید سهام سایر شرکتهاست.
نمونه موضوع فعالیت شرکت چندمنظوره
شرکتهای چندمنظوره برای کارآفرینانی مناسباند که میخواهند در چند حوزهی مجزا اما مرتبط فعالیت کنند، بدون آنکه هر بار مجبور به ثبت شرکت جدید شوند. نمونه:
«۱- خرید، فروش، صادرات و واردات کلیه کالاهای مجاز بازرگانی؛ ۲- ارائهی خدمات مشاورهی مدیریت و بازاریابی؛ ۳- طراحی و تولید نرمافزار و اپلیکیشنهای موبایل.»
در این نوع شرکتها، تعیین اینکه کدامیک از موضوعات، فعالیت اصلی محسوب میشود اهمیت زیادی دارد، چون همان فعالیت اصلی معمولاً مبنای کد اقتصادی و رستهی مالیاتی شرکت قرار میگیرد. توصیه میشود در همین مرحله، فهرست موضوعات فرعی هم بهگونهای نوشته شود که در آینده امکان افزودن حوزههای نزدیک به همان کسبوکار را بدون نیاز به تغییر مکرر اساسنامه فراهم کند.
نمونه موضوع فعالیت مؤسسه غیرتجاری
در مؤسسهی غیرتجاری، موضوع فعالیت باید صراحتاً تأکید کند که هدف اصلی، انتفاعی نیست. نمونهای رایج برای یک مؤسسهی آموزشی-فرهنگی:
«برگزاری دورههای آموزشی، فرهنگی و پژوهشی غیرانتفاعی، انتشار کتاب و نشریات تخصصی، برگزاری همایش و کارگاههای علمی، بدون هدف تقسیم سود میان اعضا.»
تفاوت کلیدی این نوع موضوع با نمونههای تجاری، همین تصریح به «غیرانتفاعیبودن» است که باید هم در بند موضوع و هم در بند تقسیم سود اساسنامه دیده شود؛ فراموشکردن این تصریح، یکی از رایجترین اشتباهاتی است که در تنظیم اساسنامهی مؤسسات غیرتجاری دیده میشود.
رایجترین اشتباهات در نوشتن موضوع فعالیت
- کپیکردن مستقیم موضوع یک شرکت دیگر بدون بررسی تناسب آن
- ترکیبکردن موضوعات کاملاً نامرتبط در یک متن کوتاه
- فراموشکردن نیازهای آینده مثل واردات و صادرات، شرکت در مناقصات، اخذ نمایندگی، دریافت کارت بازرگانی یا ثبت برند
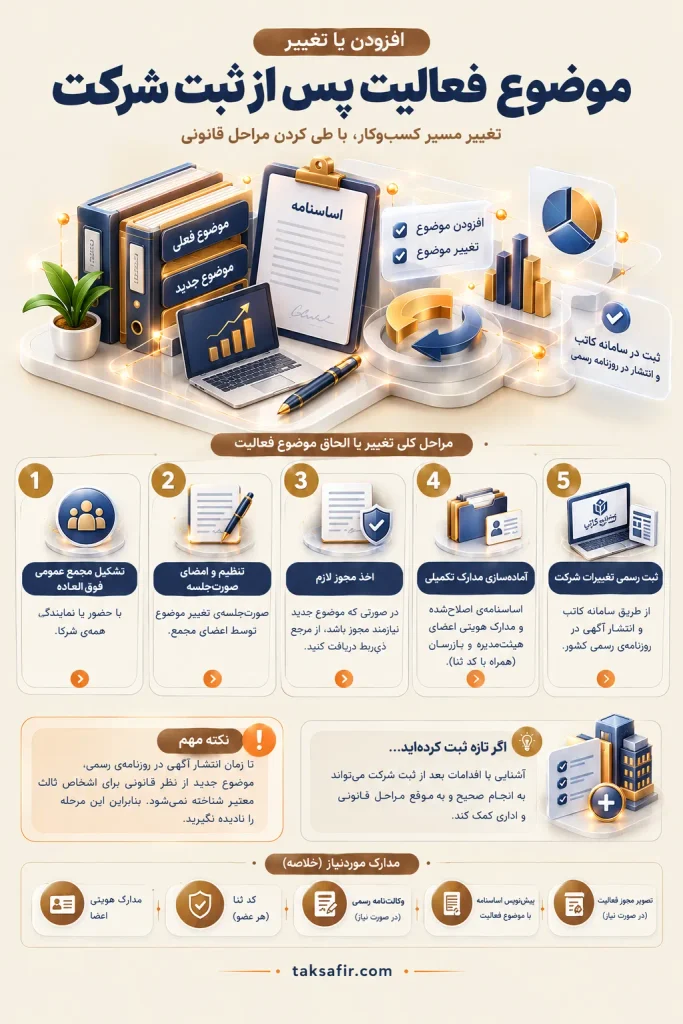
افزودن یا تغییر موضوع فعالیت پس از ثبت شرکت
خبر خوب این است که موضوع فعالیت شرکت بعد از ثبت هم قابل تغییر یا افزودن است و کارآفرین محدود به موضوع اولیهی زمان ثبت نمیماند. اگر قصد دارید موضوع فعالیت شرکت را تغییر دهید، میتوانید از طریق تغییر موضوع شرکت، موضوع جدید را بهصورت رسمی به موضوعات شرکت اضافه یا موضوع قبلی را اصلاح کنید.
مراحل کلی تغییر یا الحاق موضوع فعالیت معمولاً به این ترتیب طی میشود:
- تشکیل مجمع عمومی فوقالعاده با حضور یا نمایندگی همهی شرکا.
- تنظیم و امضای صورتجلسهی تغییر موضوع توسط اعضای مجمع.
- اخذ مجوز لازم از مرجع ذیربط، در صورتی که موضوع جدید نیازمند مجوز باشد.
- آمادهسازی مدارک تکمیلی مانند اساسنامهی اصلاحشده و مدارک هویتی اعضای هیئتمدیره و بازرسان (همراه با کد ثنای هر عضو).
- ثبت رسمی تغییرات شرکت از طریق سامانه کاتب و انتشار آگهی در روزنامهی رسمی کشور.
نکتهی مهم اینجاست که تا زمان انتشار آگهی در روزنامهی رسمی، موضوع جدید از نظر قانونی برای اشخاص ثالث معتبر شناخته نمیشود؛ به همین دلیل نباید این مرحله را نادیده گرفت. همچنین اگر شرکت شما بهتازگی ثبت شده است، آشنایی با اقدامات بعد از ثبت شرکت میتواند به انجام صحیح و بهموقع مراحل قانونی و اداری کمک کند.
هزینهی تعیین و تغییر موضوع فعالیت شرکت
هزینهی تعیین یا تغییر موضوع فعالیت شرکت عددی ثابت نیست و به چند عامل مشخص بستگی دارد، نه به یک تعرفهی یکسان برای همهی شرکتها:
| عامل | نحوهی تأثیرگذاری |
|---|---|
| نوع شرکت (سهامی خاص، مسئولیت محدود و…) | تشریفات و مدارک موردنیاز هرکدام متفاوت است |
| تعداد موضوعات فعالیت درخواستی | هرچه موضوعات بیشتر و تخصصیتر باشند، بررسی و استعلام بیشتری لازم است |
| نیاز به مجوز از نهادهای خاص | برخی موضوعات (مثل فعالیتهای معدنی، نفتی، بازرسی فنی) نیازمند استعلام از سازمانهای مرتبط هستند |
| تغییر پس از ثبت در برابر تعیین همزمان با ثبت | تغییر موضوع بعد از ثبت شرکت، مستلزم تشریفات اداری اضافه (صورتجلسه، آگهی و…) است |
| نیاز به مشاورهی حقوقی تخصصی | موضوعات پیچیده یا چندمنظوره به بررسی کارشناسی بیشتری نیاز دارند |
برای اطلاع از هزینهی دقیق متناسب با نوع و موضوع فعالیت شرکت شما، لازم نیست حدس بزنید؛ کافیست برای استعلام با کارشناسان تکسفیر تماس بگیرید یا درخواست مشاورهی رایگان ثبت کنید.02122667008 | 09121986174
ارتباط موضوع فعالیت شرکت با کد آیسیک (ISIC) و کد اقتصادی
یکی از نکاتی که کمتر در کنار بحث موضوع فعالیت مطرح میشود، رابطهی آن با کد آیسیک (ISIC) است؛ طبقهبندی استاندارد بینالمللی صنعتی که هر فعالیت اقتصادی را زیر یک کد مشخص دستهبندی میکند. وقتی موضوع فعالیت شرکت در اساسنامه ثبت میشود، همان متن مبنای انتخاب کد آیسیک و در ادامه کد اقتصادی شرکت نزد سازمان امور مالیاتی قرار میگیرد. اگر عبارت موضوع فعالیت مبهم یا خیلی کلی نوشته شده باشد، ممکن است کد آیسیکِ نادرستی برای شرکت ثبت شود که بعداً در دریافت گواهی ارزشافزوده، مجوزهای بیمهای یا حتی شرکت در برخی مناقصات دولتی که کد آیسیک را استعلام میگیرند، مشکلساز شود. به همین دلیل توصیه میشود همزمان با نوشتن موضوع فعالیت، تطابق آن با نزدیکترین کد آیسیک هم بررسی شود، نه اینکه این موضوع را به مرحلهی دریافت کد اقتصادی موکول کنید.
تفاوت موضوع فعالیت اصلی و فرعی و تأثیر آن در بیمه تأمین اجتماعی کارکنان
نکتهی دیگری که معمولاً در مقالات مشابه به آن پرداخته نمیشود، اثر موضوع فعالیت اصلی و فرعی بر پروندهی کارگاهی شرکت نزد سازمان تأمین اجتماعی است. نرخ حق بیمه و نوع مشاغل مشمول، تا حدی بر اساس همان فعالیت اصلی ثبتشده در اساسنامه تعیین میشود؛ برای نمونه شرکتی که فعالیت اصلی آن در اساسنامه «خدمات مشاورهی مدیریت» درج شده اما در عمل فعالیت تولیدی یا کارگاهی انجام میدهد، ممکن است هنگام بازرسی کارگاهی یا تعیین نوع بیمهی مشاغل سخت و زیانآور با مغایرت مواجه شود. به همین دلیل، اگر ماهیت اصلی فعالیت شرکت تغییر کرده اما هنوز موضوع فعالیت اصلی در اساسنامه بهروزرسانی نشده، بهتر است پیش از هرگونه بازرسی یا تغییر در فهرست بیمهشدگان، نسبت به الحاق یا اصلاح موضوع فعالیت اقدام شود.
| معیار | فعالیت اصلی | فعالیت فرعی |
|---|---|---|
| تعریف | فعالیتی که ماهیت و جهت اصلی کسبوکار شرکت را تشکیل میدهد. | فعالیتی که در کنار فعالیت اصلی و برای تکمیل یا پشتیبانی از آن انجام میشود. |
| اهمیت در اساسنامه | باید با ماهیت واقعی فعالیت شرکت هماهنگ باشد. | میتواند در کنار موضوع اصلی در اساسنامه درج شود، مشروط بر رعایت مقررات مربوط. |
| تأثیر بر پرونده کارگاهی | میتواند در شناسایی نوع فعالیت کارگاه و نحوه بررسی وضعیت بیمه کارکنان مؤثر باشد. | در صورت تبدیلشدن به فعالیت غالب یا ایجاد تغییر در ماهیت کارگاه، ممکن است نیازمند بررسی و اصلاح موضوع فعالیت باشد. |
| بازرسی تأمین اجتماعی | مغایرت میان فعالیت ثبتشده و فعالیت واقعی میتواند در زمان بازرسی موجب طرح ایراد شود. | اگر فعالیت فرعی در عمل به فعالیت اصلی تبدیل شود، ادامه ثبت آن بهعنوان فعالیت فرعی میتواند موجب مغایرت شود. |
| مشاغل سخت و زیانآور | نوع واقعی فعالیت و شرایط کار کارکنان در ارزیابی مشاغل مؤثر است و صرف عنوان اساسنامه تعیینکننده نهایی نیست. | اگر فعالیت فرعی مستلزم انجام کارهای سخت و زیانآور باشد، وضعیت کارکنان شاغل در آن باید جداگانه بررسی شود. |
| مثال | «خدمات مشاوره مدیریت» بهعنوان فعالیت اصلی ثبت شده، ولی شرکت در عمل فعالیت تولیدی انجام میدهد. | فعالیت تولیدی ابتدا بهعنوان فعالیت فرعی درج شده، اما بهتدریج بخش عمده فعالیت شرکت را تشکیل داده است. |
| اقدام مناسب در صورت تغییر ماهیت فعالیت | اصلاح یا الحاق موضوع فعالیت و هماهنگکردن اسناد ثبتی با فعالیت واقعی شرکت. | در صورت غالبشدن فعالیت فرعی، بررسی و اصلاح جایگاه آن در موضوع فعالیت شرکت. |
جمعبندی
موضوع فعالیت شرکت، ستون فقرات حقوقی هر کسبوکار است: هم چارچوب قانونی فعالیت را مشخص میکند و هم مسیر رشد آیندهی شرکت را تعیین میکند. انتخاب درست بین فعالیت عملیاتی، سرمایهگذاری و تامین مالی، دقت در معین و قانونیبودن موضوع، و توجه به تفاوت شرکتهای شکلاً تجاری و موضوعاً تجاری، از تصمیماتی است که نباید با حدس گرفته شود. اگر هنوز بین گزینههای مختلف مردد هستید، سه اقدام فوری زیر را همین امروز انجام دهید: نوع دقیق شرکت خود را مشخص کنید، فهرست کامل فعالیتهای احتمالی آینده را یادداشت کنید، و پیش از ثبت نهایی با یک کارشناس حقوقی مشورت کنید.
سوالات متداول موضوع فعالیت شرکت
فعالیتهای اصلی چه تأثیری بر درآمد و سود کسبوکار دارند؟
فعالیتهای اصلی (فروش، خدمات مشتری، مدیریت و بازاریابی) مستقیماً روی جریان نقدی ورودی و خروجی اثر میگذارند و تعیینکنندهی سودآوری شرکت هستند.
فعالیتهای عملیاتی معمولاً در چه زمینههایی انجام میشود؟
عمدتاً در تولید، فروش و بازاریابی؛ این فعالیتها بخش عادی و روزمرهی کسبوکار را تشکیل میدهند.
فعالیتهای سرمایهگذاری چطور روی جریان نقدی اثر میگذارد؟
از طریق خرید و فروش داراییها و تجهیزات؛ خروج نقدی معمولاً از خرید دارایی ثابت و ورود آن از فروش همان داراییها حاصل میشود.
تفاوت اصلی فعالیت سرمایهگذاری و عملیاتی چیست؟
سرمایهگذاری به خرید و فروش دارایی مربوط است، در حالیکه فعالیت عملیاتی همان اجرای روزمرهی کسبوکار برای درآمدزایی است.
فعالیتهای تامین مالی چطور به رشد شرکت کمک میکند؟
با جمعآوری وجوه بلندمدت و تسویهی بدهی، ساختار سرمایهی شرکت شکل میگیرد و امکان سرمایهگذاری در پروژههای بزرگتر فراهم میشود.
چرا معینبودن موضوع شرکت اهمیت دارد؟
چون موضوع مبهم یا نامشخص، شرط صحت قرارداد را نقض میکند و میتواند به بطلان اساسنامه منجر شود.
چرا قانونیبودن موضوع فعالیت شرکت ضروری است؟
چون فعالیتی که در عمل غیرقانونی از آب دربیاید (حتی زیر پوشش موضوعی مجاز)، از نظر حقوقی باطل و پیگردپذیر است.
نوع فعالیت با موضوع فعالیت شرکت چه فرقی دارد؟
نوع فعالیت اشارهی کلی به دستهی کار شرکت دارد (مثل تولیدی یا بازرگانی)، اما موضوع فعالیت شرح رسمی و دقیق همان نوع در اساسنامه است.
موضوع فعالیت شرکت خدماتی و بازرگانی را میشود با هم ثبت کرد؟
بله، در شرکتهای چندمنظوره رایج است که چند موضوع (خدماتی، بازرگانی، تولیدی) همزمان ثبت شود و یکی بهعنوان فعالیت اصلی تعیین گردد.
برای انتخاب یا تغییر موضوع فعالیت شرکت از کجا کمک بگیریم؟
بهترین گزینه، مشاوره با یک تیم متخصص ثبت شرکت است؛ تیم تکسفیر آمادهی ارائهی مشاورهی رایگان و انجام کامل تشریفات تغییر یا ثبت موضوع فعالیت شماست.
آیا میتوان متن موضوع فعالیت یک شرکت دیگر را عیناً کپی کرد؟
توصیه نمیشود؛ چون هر شرکت نوع، نام و برنامهی متفاوتی دارد، کپیکردن مستقیم میتواند بعداً در گرفتن کارت بازرگانی، مجوز یا حتی ثبت برند مشکل ایجاد کند.
اگر موضوع فعالیت به مجوز نیاز داشته باشد، ثبت شرکت معطل میماند؟
نه لزوماً؛ در بسیاری موارد با درج عبارت «پس از اخذ مجوزهای لازم» در متن موضوع، ثبت اولیه انجام میشود و مجوز در مرحلهی بعد گرفته میشود.
آیا تغییر موضوع فعالیت شرکت باید در روزنامهی رسمی آگهی شود؟
بله؛ تا زمانی که تغییر موضوع در روزنامهی رسمی منتشر نشود، از نظر قانونی برای اشخاص ثالث معتبر شناخته نمیشود.
انتخاب اشتباه موضوع فعالیت میتواند بعداً هزینه و زمان زیادی برای اصلاح بگیرد. همین حالا برای استعلام رایگان با کارشناسان تکسفیر تماس بگیرید یا فرم مشاوره رایگان را پر کنید تا دقیقترین موضوع فعالیت متناسب با نوع کسبوکار شما تعیین شود.
📞 آمادهاید موضوع فعالیت شرکتتان را نهایی کنید؟02122667008 | 09121986174